Atradius Atrium
Ottenete l'accesso diretto alle informazioni sulla vostra polizza, agli strumenti di applicazione dei limiti di credito e agli approfondimenti.

 Italia
 Australia
 Austria
 Belgio
 Brazil
 Bulgaria
 Canada
 Cina
 Danimarca
 Emirati Arabi Uniti
 Finlandia
 Francia
 Germania
 Giappone
 Grecia
 Gruppo
 Hong Kong SAR
 India
 Irlanda
Italia
 Lituania
 Messico
 Norvegia
 Nuovo Zelanda
 Paesi Bassi
 Polonia
 Portugal
 Regno Unito
 Repubblica Ceca
 Romania
 Singapore
 Slovacchia
 Slovenia
 Spain
 Stati Uniti
 Svezia
 Svizzera
 Turchia
 Ungheria
Dopo un aumento del 4,7% registrato lo scorso anno, la crescita della produzione globale di metalli di base dovrebbe rallentare allo 0,5% nel 2026. La crescita della produzione nella regione Asia-Pacifico sta rallentando all’1,5%, principalmente a causa di una produzione molto più bassa in Cina (il Paese rappresenta quasi il 50% della produzione globale di metalli di base). Dopo le contrazioni registrate nel 2024 e nel 2025, quest’anno l’Europa registrerà una crescita appena dello 0,2%, influenzata dagli elevati costi energetici, dalle sfide competitive e dalle perturbazioni commerciali dovute ai dazi statunitensi. Al contrario, la crescita della produzione di metalli e acciaio in Nord America sta accelerando, raggiungendo il 2,7%.
Prevediamo che la produzione globale di metalli e acciaio registri un rimbalzo del 4% nel 2027. Ciò è dovuto al fatto che l’aumento della produzione industriale globale (in crescita del 4,1%) e della produzione nel settore edile (in crescita del 3,8%) determinerà un aumento della domanda. Altri fattori di crescita per i metalli e l’acciaio includeranno la produzione legata all’intelligenza artificiale in Asia e Nord America e i crescenti investimenti in veicoli elettrici, batterie e apparecchiature elettriche, in particolare in Cina. Ciò dovrebbe sostenere la domanda di metalli di base, specialmente per i metalli non ferrosi.
La crescita della produzione globale di ferro e acciaio dovrebbe rallentare al 2,1% quest’anno, seguita da un aumento del 3,8% nel 2027. L’eccesso di capacità produttiva sta attualmente gravando sul settore e il processo di consolidamento è stato lento. In Cina, la prolungata crisi del settore edile ha accentuato la sovraccapacità in atto, esercitando pressione sui prezzi, mentre le esportazioni sono sempre più distorte dai dazi nei mercati esteri. Il dazio statunitense sull’acciaio è attualmente del 50% e l’UE sta rispondendo con misure protezionistiche proprie, quali quote di importazione esenti da dazi ridotte e dazi più elevati al superamento delle quote. Il risultato di queste misure è un mercato globale dell’acciaio sempre più frammentato, in cui l’eccesso di capacità produttiva e i sostegni statali disomogenei continuano a distorcere i flussi commerciali. L’OCSE prevede che l’eccesso di capacità produttiva nel settore siderurgico raggiunga i 745 milioni di tonnellate entro il 2028. Le sovraccapacità globali nel settore siderurgico rimarranno un problema anche se la Cina riuscisse a frenare la produzione. Ciò è dovuto al fatto che molte economie dei mercati emergenti, in particolare in India e nel Sud-Est asiatico, prevedono di aumentare la capacità di oltre 100 milioni di tonnellate nei prossimi anni.
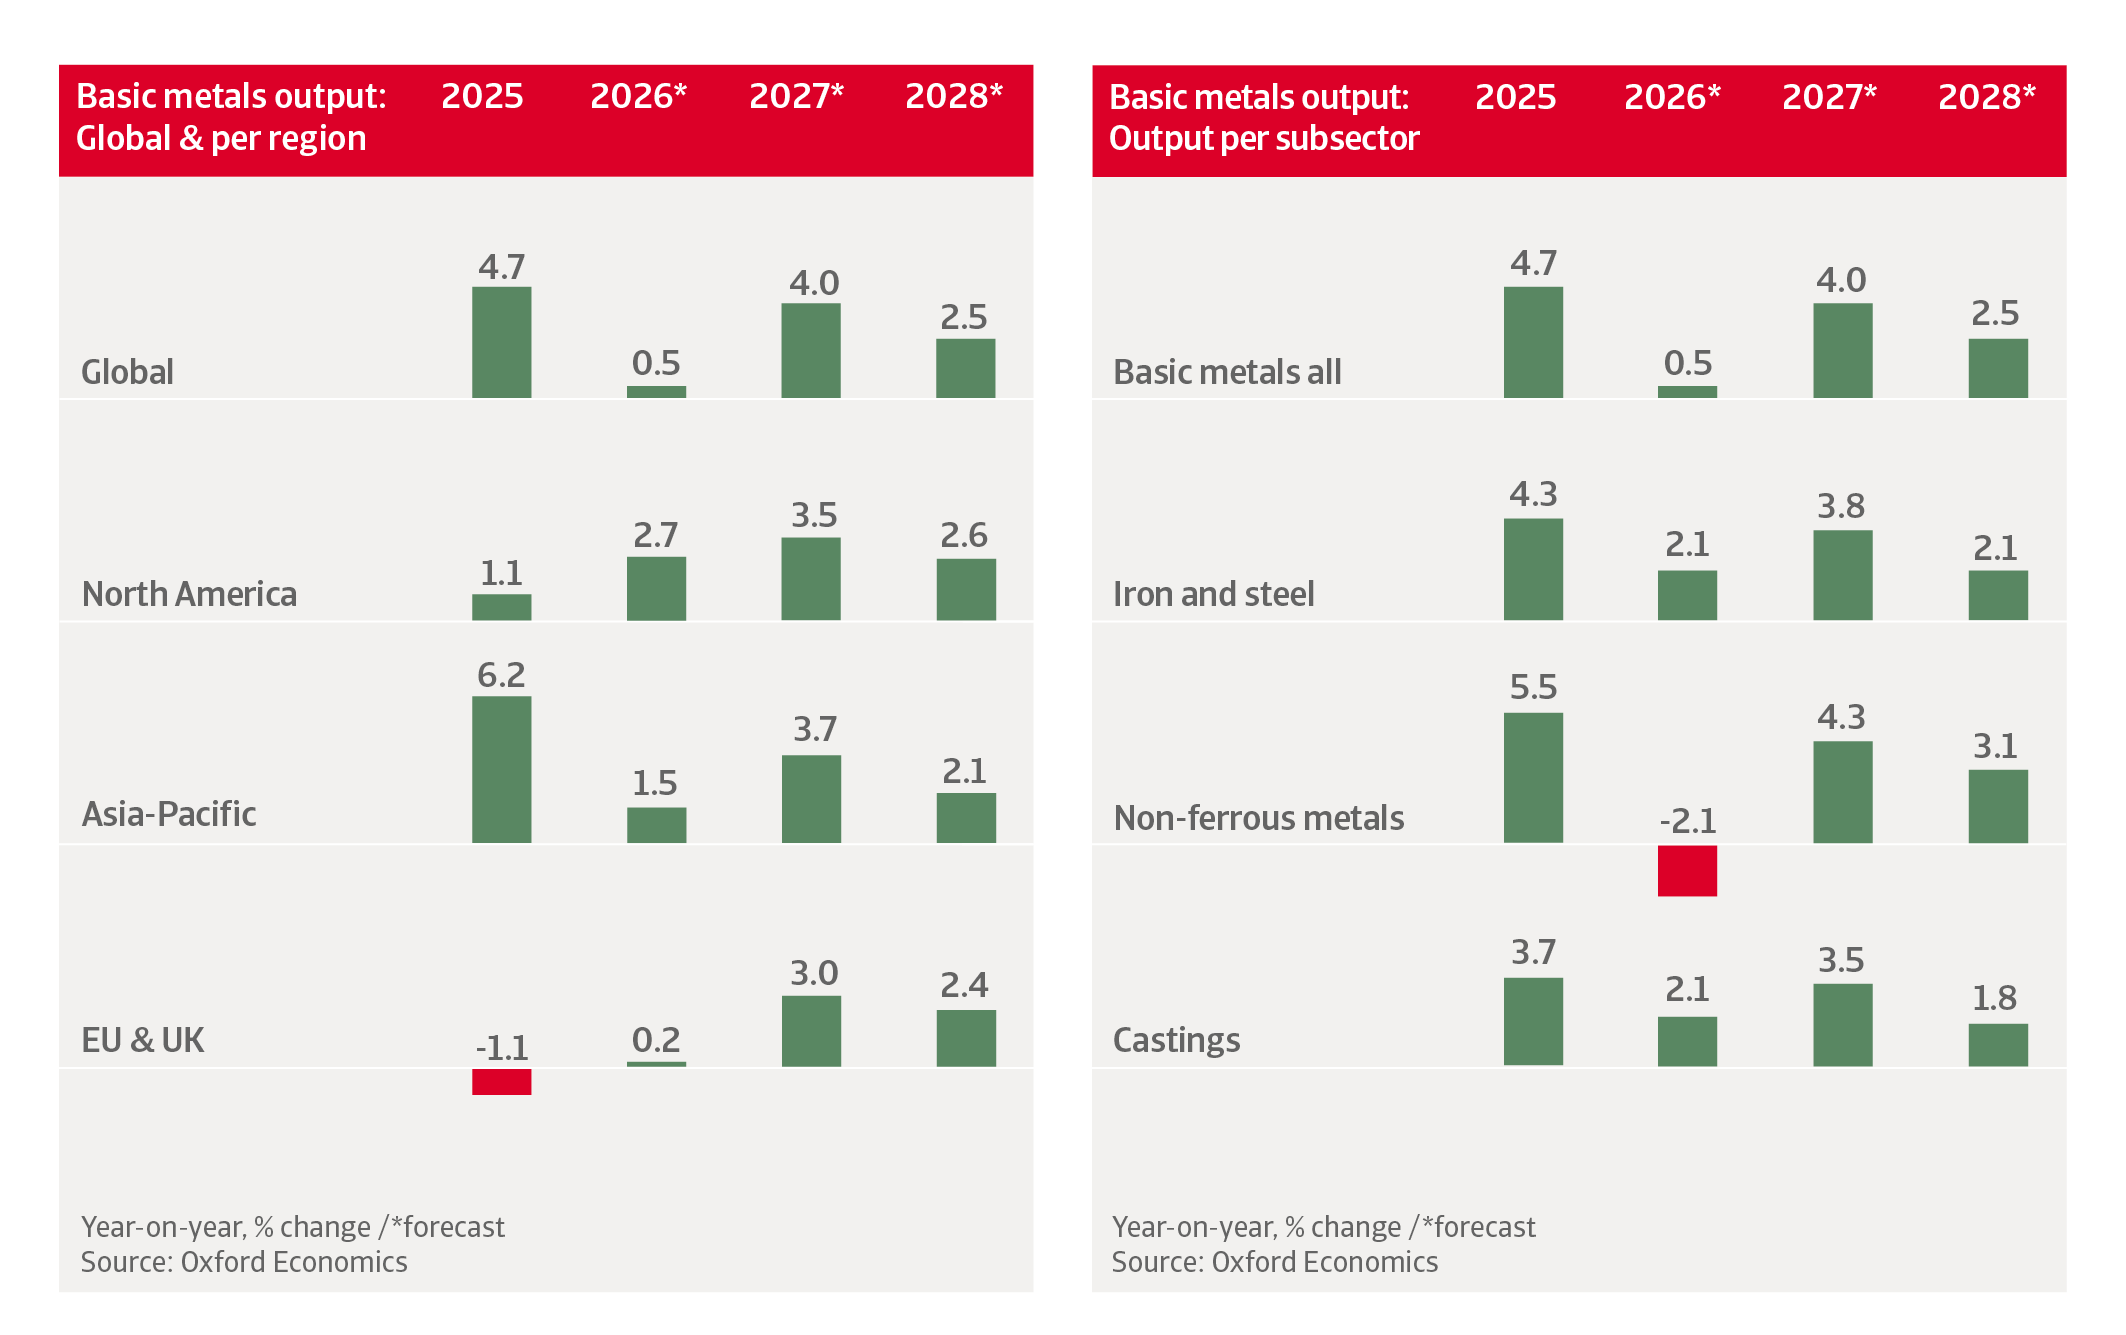
La produzione di metalli non ferrosi dovrebbe contrarsi del 2,1% quest’anno, con un calo del 16,5% in Medio Oriente. La produzione di alluminio, in particolare, è stata colpita dal conflitto in Iran, con interruzioni delle attività delle fonderie e dell’approvvigionamento regionale, di cui il Golfo è un fornitore principale. Ciò ha spinto i prezzi al rialzo e la capacità di compensare rapidamente le perdite di approvvigionamento dal Golfo è limitata. L’espansione della produzione cinese è limitata dai tetti produttivi e dalle pressioni legate all’approvvigionamento energetico. Ci vorrà del tempo prima che la produzione indonesiana, in rapida espansione, riesca a compensare pienamente l’interruzione delle forniture dal Golfo. Detto questo, le scorte, la capacità inutilizzata, l’adeguamento della domanda e il reindirizzamento dei flussi commerciali hanno contribuito a evitare carenze diffuse e a limitare l’entità dello shock dei prezzi. Le prospettive a breve termine dipendono in gran parte dal ritmo di normalizzazione dell’offerta. La pressione continua sui prezzi potrebbe attenuarsi con la fine del conflitto nel Golfo e il miglioramento delle condizioni di trasporto marittimo. Tuttavia, nuove interruzioni o un rallentamento della crescita dell’offerta asiatica potrebbero mantenere i prezzi elevati nei prossimi mesi.
Prevediamo che la produzione statunitense di metalli di base aumenti del 3,5% sia nel 2026 che nel 2027. La produzione di ferro e acciaio dovrebbe aumentare rispettivamente del 5,1% e del 4,4%, sostenuta dalle misure di protezione commerciale, dagli investimenti nelle infrastrutture, dal reshoring e dalla domanda proveniente dai data center, dai progetti energetici e dalla produzione avanzata. Tuttavia, i tassi di interesse elevati, l’incertezza delle politiche commerciali e l’indebolimento dei mercati residenziali e dei beni di consumo durevoli rimangono rischi al ribasso.
Gli aggiornamenti di aprile 2026 alle tariffe della Sezione 232 hanno fissato al 50% i dazi su acciaio grezzo, alluminio e rame, mentre per i prodotti derivati sono stati portati a un livello inferiore, pari al 25%. Tuttavia, la tariffa sarà applicata all’intero valore in dogana di un prodotto, mentre in precedenza il dazio riguardava solo il suo contenuto di metallo. I dazi hanno ridotto la concorrenza delle importazioni e rafforzato il potere di determinazione dei prezzi sul mercato interno. Le importazioni di acciaio finito sono diminuite in modo significativo, in particolare per lamiere e piastre, mentre il solido portafoglio ordini e la gestione disciplinata della capacità produttiva hanno sostenuto un maggiore utilizzo degli impianti e i margini dei produttori nazionali. Le nuove capacità dovrebbero migliorare gradualmente l’offerta interna, sebbene i lunghi periodi di costruzione e messa in servizio limitino la risposta nel breve termine. I prezzi di vendita elevati dell’acciaio negli Stati Uniti rispetto ai mercati internazionali potrebbero attirare le importazioni qualora la protezione commerciale dovesse indebolirsi.
La produzione statunitense di metalli non ferrosi dovrebbe aumentare del 2,2% nel 2026 e del 3,2% nel 2027. La domanda di alluminio rimane sostenuta dall’elettrificazione, dagli investimenti nella rete elettrica, dai trasporti e dalla costruzione di data center, ma la limitata capacità di fusione e l’elevato fabbisogno energetico stanno limitando l’offerta interna. Gli Stati Uniti, pertanto, rimangono dipendenti dall’alluminio importato, in particolare dal Canada, lasciando gli utenti a valle esposti ai dazi e ai premi regionali elevati.
I prezzi dell’energia sono molto più bassi negli Stati Uniti rispetto ad altre regioni, grazie all’entità della produzione energetica interna del Paese. Di conseguenza, i produttori statunitensi di metalli e acciaio godono di un vantaggio competitivo rispetto ai loro omologhi in Europa e in Giappone.
I centri di servizi che ricorrono alla leva finanziaria, le aziende di trasformazione e le imprese che dipendono dalle importazioni sono esposte a un rischio di credito più elevato a causa dell'aumento del fabbisogno di capitale circolante
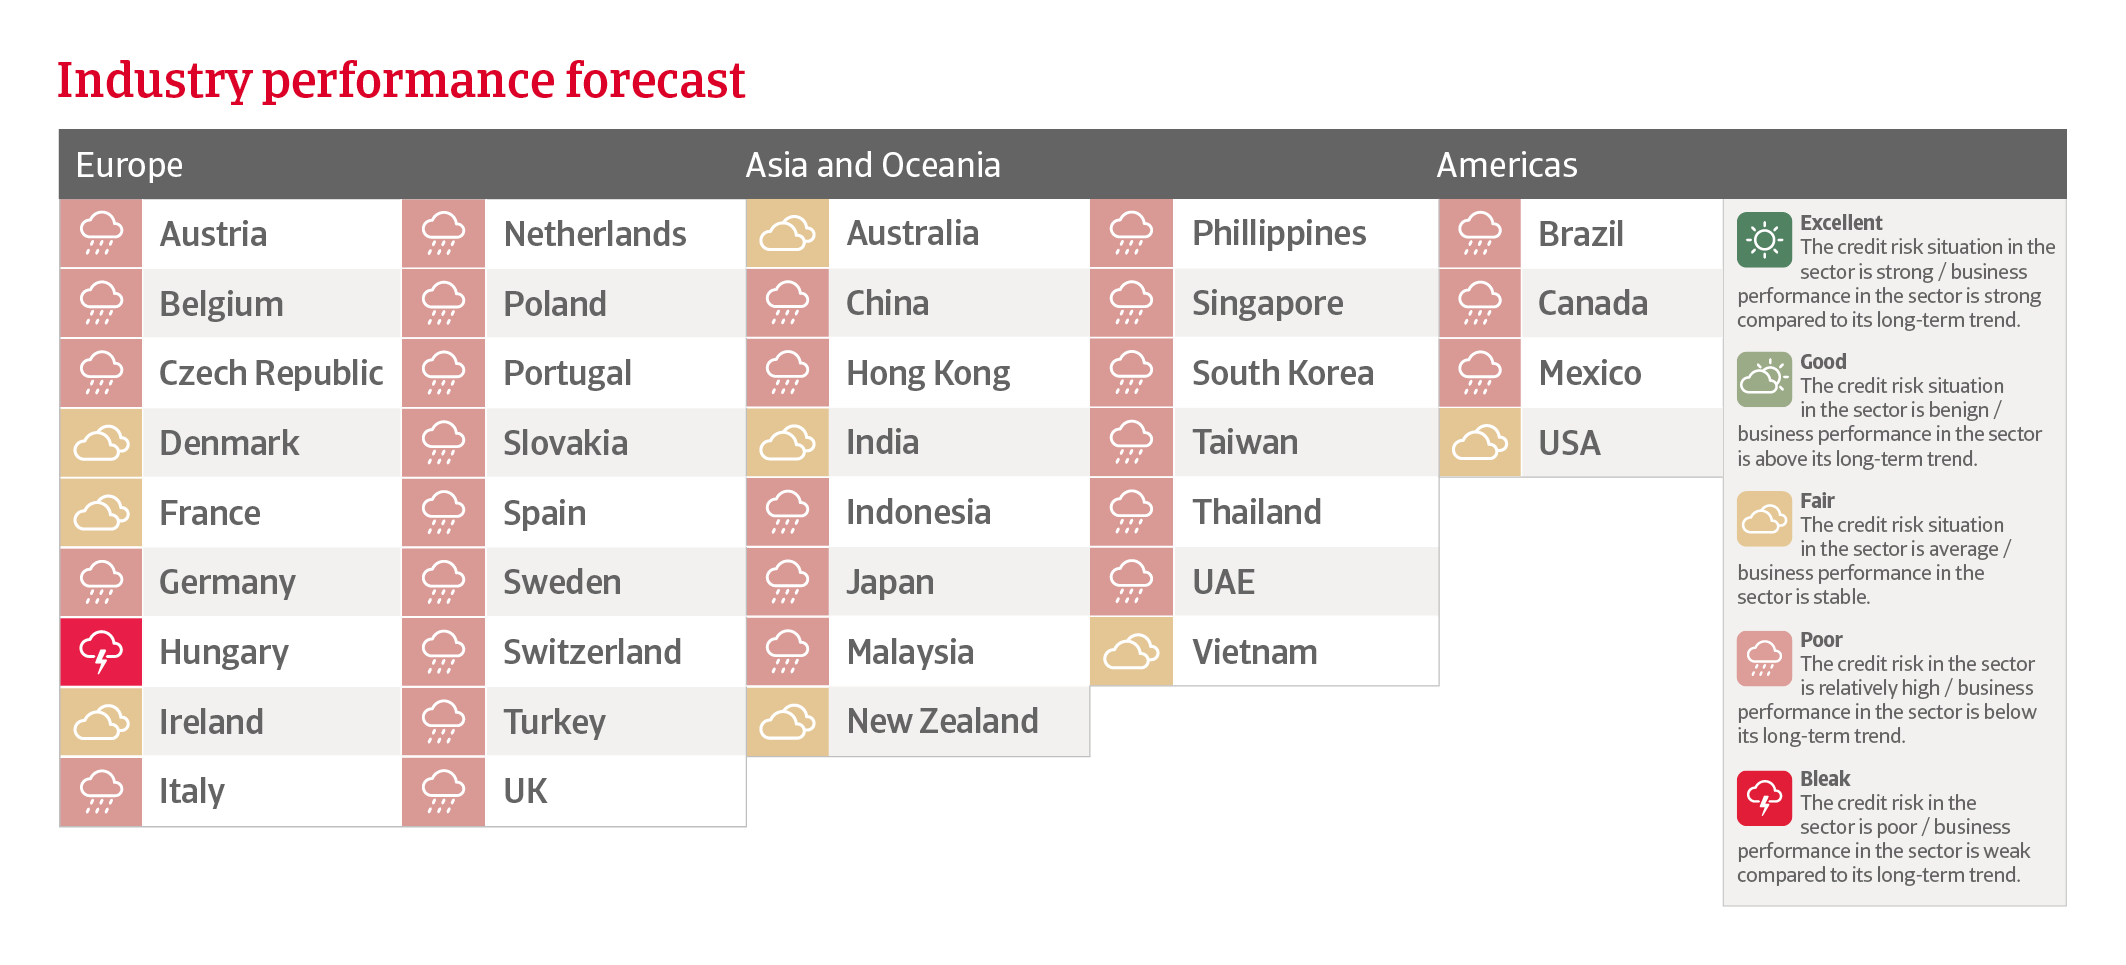
Le condizioni relative al rischio di credito nel settore metallurgico e siderurgico statunitense rimangono favorevoli per i grandi produttori diversificati. Il rischio è più elevato per i centri di servizio indebitati, le aziende di trasformazione e le società dipendenti dalle importazioni che devono far fronte a un aumento del fabbisogno di capitale circolante, a una liquidità limitata o alla difficoltà di trasferire i maggiori costi sui clienti.
Si prevede che la produzione canadese di metalli di base subisca una contrazione dell’1,5% quest’anno, dopo un calo del 6,4% nel 2025. Ciò illustra come il settore stia risentendo dei dazi statunitensi del 50% sulle importazioni. La forte dipendenza dagli Stati Uniti come principale mercato di esportazione espone i produttori di acciaio in modo particolare al calo delle spedizioni, all’eccesso di offerta sul mercato interno e alle pressioni sull’utilizzo della capacità produttiva e sulla redditività. Sebbene le misure di protezione commerciale, le iniziative “Buy Canadian” e gli investimenti nelle infrastrutture pubbliche dovrebbero fornire un certo sostegno, è improbabile che riescano a compensare pienamente il ridotto accesso al mercato statunitense.
Di conseguenza, la produzione a breve termine dovrebbe rimanere sotto pressione, mentre i tempi e l’entità di un’eventuale ripresa sono altamente incerti. I produttori stanno riducendo la produzione, controllando i costi e adeguando l’organico. Al contrario, il segmento dell’alluminio rimane relativamente resiliente poiché gli acquirenti statunitensi dipendono dall’offerta canadese e le fonderie beneficiano di energia idroelettrica competitiva. Tuttavia, i dazi hanno fatto aumentare i costi e stanno creando incertezza sui flussi commerciali. Il rischio di credito rimane “Scadente”, in particolare per i produttori di acciaio, i centri di servizio e le aziende di trasformazione con costi fissi elevati, un elevato indebitamento, liquidità limitata o una significativa esposizione nei confronti dei clienti statunitensi.
Prevediamo che la crescita annuale della produzione cinese di metalli di base rallenti allo 0,1% nel 2026 e all’1,9% nel 2027, dopo aver registrato un aumento del 5,9% lo scorso anno. La crescita economica annua di circa il 4,5%, la solidità del settore manifatturiero avanzato, il sostegno fiscale e le esportazioni stanno attualmente sostenendo la domanda. Tuttavia, al contempo, le persistenti difficoltà nel settore immobiliare, la crescita più debole del credito e le perturbazioni legate al commercio stanno frenando l’espansione.
La crescita della produzione di acciaio dovrebbe scendere a appena l’1,6% quest’anno e all’1,0% nel 2027. Il settore immobiliare, principale fonte di domanda, mostra scarsi segnali di ripresa. La spesa per le infrastrutture sta fornendo un certo sostegno, ma non riesce a compensare il freno esercitato dall’edilizia residenziale. L’offerta di acciaio sta superando la domanda, il che ha sottoposto i prezzi e i margini a una pressione crescente. La crescita delle esportazioni offre solo un sollievo limitato, poiché molti paesi stanno applicando in misura sempre maggiore misure protezionistiche nei confronti delle esportazioni cinesi di acciaio. I margini ridotti e l’aumento delle scorte di acciaio finito stanno determinando riduzioni della produzione e ritardi negli approvvigionamenti nel settore.
I settori tradizionali ad alto consumo di acciaio stanno assumendo un ruolo sempre meno rilevante nella crescita economica, poiché l’attività si sta spostando verso la produzione manifatturiera e i servizi ad alto valore aggiunto, mentre la prolungata recessione del settore immobiliare sembra avere minori probabilità di attrarre un sostegno politico di portata pari a quella osservata nei cicli precedenti. Ciò riduce le prospettive di una ripresa sostenuta della domanda di acciaio trainata dal settore edile e suggerisce che qualsiasi miglioramento ciclico nel consumo di minerale di ferro sarà probabilmente limitato.
Il sottosettore dei metalli non ferrosi sta registrando risultati migliori, poiché il governo dà priorità alla produzione manifatturiera avanzata, ai veicoli elettrici e alla produzione di energia rinnovabile. Si prevede che questo segmento cresca dell’1,6% quest’anno e del 2,9% nel 2027. L’alluminio presenta le prospettive di margine più solide, ma il limite di produzione cinese di 45 milioni di tonnellate frena la crescita dell’offerta. Considerati i lunghi tempi di realizzazione dei nuovi progetti e la continua crescita della domanda proveniente dai settori della trasmissione di energia e dei veicoli elettrici, è probabile che la tensione sul mercato persista. Le esportazioni sono aumentate per trarre vantaggio dai prezzi elevati registrati altrove.
Il rischio di credito nel settore cinese dei metalli e dell’acciaio rimane elevato a causa del contesto economico difficile, caratterizzato da prezzi e margini bassi. In particolare, alcuni operatori del segmento siderurgico, finanziariamente deboli e di dimensioni ridotte, potrebbero incontrare problemi di liquidità se non riuscissero a reperire finanziamenti esterni.
Nonostante la robusta crescita economica interna, prevediamo che la crescita della produzione dei metalli di base indiani rallenti al 7,9% nel 2026, dopo essere aumentata del 18,2% lo scorso anno. L’aumento dei costi energetici, l’accelerazione dell’inflazione, la politica monetaria più restrittiva e l’indebolimento della fiducia degli investitori stanno pesando sull’attività edilizia e manifatturiera. L’aumento dei costi di finanziamento e la pressione sui margini aziendali stanno frenando gli investimenti privati ad alta intensità di metalli e la domanda industriale. L’attuazione graduale del CBAM da parte dell’UE aumenterà i costi per gli esportatori indiani di acciaio e alluminio, riducendo potenzialmente la loro competitività sui mercati europei.
Le prospettive rimangono positive, sostenute dagli investimenti nelle infrastrutture, dall’espansione del settore manifatturiero e dalle iniziative di industrializzazione promosse dal governo. Il rapido progresso economico dell’India, l’urbanizzazione e la crescita demografica sosterranno la produzione di metalli e acciaio nel medio-lungo termine. La produzione di acciaio rimarrà il principale motore della crescita del settore, sostenuta dall’aumento della capacità produttiva e dalla forte domanda sottostante proveniente dai settori delle infrastrutture, dei trasporti e dell’edilizia.
Dopo una contrazione del 2,5% nel 2025, prevediamo che la produzione giapponese di metalli di base registri solo un modesto rimbalzo, pari allo 0,3% nel 2026 e allo 0,7% l’anno prossimo. La domanda risente attualmente della bassa crescita economica annuale del Paese, pari appena allo 0,5%. I costi elevati dell’energia e l’elevata incertezza stanno pesando sull’attività manifatturiera, sull’edilizia e sugli investimenti, mentre l’aumento dei costi dei fattori di produzione e il calo degli utili societari stanno limitando il consumo di metalli. La produzione di acciaio dovrebbe contrarsi quest’anno dello 0,6%, poiché la domanda contenuta proveniente dai settori automobilistico ed edilizio, insieme alla persistente sovraccapacità cinese, continua a esercitare pressione sulla domanda. Anche i mercati dell’alluminio sono sotto pressione, con le interruzioni dell’approvvigionamento dal Medio Oriente che fanno aumentare bruscamente i costi di approvvigionamento.
L’introduzione prevista di un sistema di scambio delle quote di emissione è destinata ad aumentare i costi strutturali della produzione di acciaio in altoforno, che rappresenta ancora il 75% del totale. Sebbene i dettagli dell’attuazione rimangano incerti, l’orientamento politico rafforza il graduale passaggio alla produzione con forni ad arco elettrico, ridefinendo il profilo della domanda giapponese e il fabbisogno di materie prime nel prossimo decennio.
La domanda di metalli e acciaio rimane sostenuta dagli investimenti nelle infrastrutture, dall’urbanizzazione e dagli investimenti esteri legati al settore manifatturiero nel Sud-Est asiatico. Detto questo, la domanda nel settore edile e in quello residenziale varia notevolmente da un mercato all’altro. La capacità produttiva regionale è in crescita e potrebbe ridurre gradualmente la dipendenza dalle importazioni. Nel 2026 e nel 2027 la produzione lorda di metalli di base nella regione ASEAN dovrebbe crescere rispettivamente del 5,2% e del 7,9%.
Nel settore del ferro e dell'acciaio, il persistente eccesso di offerta a livello globale e la continua volatilità dei prezzi stanno pesando fortemente sui margini in tutta la regione
Nonostante alcune sacche di domanda stabile, il settore continua a operare sotto forte pressione. Nel segmento del ferro e dell’acciaio, il persistente eccesso di offerta a livello globale e la continua volatilità dei prezzi stanno pesando pesantemente sui margini in tutta la regione. I produttori locali devono affrontare l’intensa concorrenza dell’acciaio cinese e di altre importazioni, prezzi depressi a causa delle restrizioni commerciali e, in alcuni mercati, costi elevati dell’energia e delle materie prime. Allo stesso tempo, l’elevata intensità di capitale e la sostanziale espansione della capacità produttiva hanno certamente aumentato il livello di indebitamento di alcuni produttori. Ulteriori esigenze di investimento per la decarbonizzazione potrebbero mettere ulteriormente sotto pressione i bilanci nel corso del tempo. Il Vietnam e l’Indonesia stanno perseguendo un sostanziale ampliamento della capacità produttiva. La Thailandia e la Malesia stanno valutando la produzione di acciaio a basse emissioni di carbonio e misure di tariffazione del carbonio, in risposta alla domanda proveniente dai settori manifatturieri ad alto valore aggiunto. Nel complesso, le prospettive rimangono difficili, con una vulnerabilità finanziaria particolarmente marcata tra i produttori più piccoli e fortemente indebitati, caratterizzati da posizioni di costo deboli, differenziazione limitata dei prodotti o notevoli esigenze di rifinanziamento.
Dopo le contrazioni del 2024 e del 2025, prevediamo che la produzione di metalli di base dell’UE registri quest’anno un modesto rimbalzo dello 0,7%. I prezzi elevati dell’energia, l’aumento dell’inflazione e una politica monetaria più restrittiva stanno pesando sull’attività industriale e sulla spesa dei consumatori nella regione. La domanda proveniente dai principali settori di destinazione finale, tra cui l’edilizia, il settore automobilistico e quello dei macchinari, rimane contenuta, mentre incombono rischi al ribasso a causa della persistente incertezza geopolitica e delle turbolenze sul mercato energetico.
Il mercato dell’acciaio dell’UE sta entrando in una fase di protezione, ma non in una ripresa ciclica convenzionale. Da luglio 2026 le quote annuali di importazione esenti da dazi sono state ridotte di circa il 47%, passando da circa 34,5 milioni di tonnellate a 18,3 milioni di tonnellate, mentre il dazio fuori quota è raddoppiato dal 25% al 50%. A partire da ottobre 2026, i nuovi requisiti di tracciabilità inaspriranno i controlli sulle importazioni, richiedendo prove verificabili del luogo in cui l’acciaio è stato originariamente fuso e colato. Ciò dovrebbe rendere più difficile eludere le misure commerciali facendo transitare l’acciaio nell’UE attraverso paesi terzi. Inoltre, l’attuazione del meccanismo di adeguamento carbonico alle frontiere (CBAM) dell’UE ha già iniziato a ridefinire i modelli di importazione nel 2026, aumentando il costo delle importazioni ad alta intensità di carbonio e incoraggiando al contempo la concorrenza interna per acciai più ecologici.
Restrizioni commerciali più severe e la tariffazione del carbonio faranno aumentare i prezzi dell’acciaio europeo nel 2026, ma si tratterà di una rivalutazione una tantum piuttosto che di un rialzo sostenuto.
Si prevede che la ripresa della domanda di acciaio nel 2027 sarà disomogenea tra i vari settori e paesi
Nonostante le misure di salvaguardia in vigore, si prevede che la produzione siderurgica dell’UE registri solo una ripresa graduale. Si prevede che la produzione aumenti dello 0,3% nel 2026, poiché la domanda di acciaio riceverà scarso sostegno dal ciclo industriale di quest’anno. Si prevede che la produzione industriale dell’UE subisca una contrazione dello 0,4% e quella manifatturiera dello 0,7%. Inoltre, la necessaria riattivazione delle linee di produzione inattive potrebbe presentare nuove difficoltà. Nel 2027 la produzione siderurgica dovrebbe aumentare del 3,8%, poiché la produzione industriale e quella manifatturiera dell’UE cresceranno rispettivamente del 2,2% e dell’1,9%. Tuttavia, la ripresa rimarrà disomogenea tra i vari settori e paesi.
La domanda di acciaio da parte del settore automobilistico, in quanto acquirente chiave, rimarrà debole, pesando sulla domanda di acciaio piatto, rivestito e per ingegneria, in particolare in Germania e nell’Europa centrale. I cambiamenti nei sistemi di trasmissione e il continuo progresso dei veicoli elettrici hanno posto l’accento sulla produzione “leggera”, incoraggiando la sostituzione con l’alluminio e le leghe specializzate.
Il settore edile fornirà il sostegno più ampio alla domanda di acciaio nell’UE il prossimo anno, trainato dall’edilizia residenziale e non residenziale, mentre i progetti di transizione energetica, i centri dati e gli investimenti nella rete elettrica forniranno ulteriore slancio. Ciò andrà a vantaggio di tondini per cemento armato, profilati, acciaio strutturale, tubi e alcuni prodotti in lamiera. Tuttavia, le restrizioni fiscali stanno limitando l’attività di ingegneria civile al di fuori della Germania. La Spagna e alcune zone dell’Europa meridionale sono nella posizione migliore per trarne vantaggio, mentre la persistente debolezza dell’attività edilizia in Francia limiterà il consumo di acciaio di largo consumo in quel Paese.
La crescita nei settori ad alto valore aggiunto determinerà un certo aumento della domanda. Si prevede che la produzione aerospaziale aumenti del 6,1% nel 2026 e del 7,3% nel 2027, sostenuta dal portafoglio ordini di aeromobili, dagli appalti nel settore della difesa e dall’espansione della capacità produttiva. Gli investimenti nelle reti elettriche, nell’elettronica per la difesa e nelle infrastrutture energetiche andranno a vantaggio dei produttori specializzati di lamiere, pezzi forgiati e acciaio elettrico.
L’aumento della spesa per la difesa in tutta l’UE avrà solo un modesto effetto diretto sui volumi complessivi di acciaio, poiché la capacità produttiva per attrezzature quali i veicoli blindati rimane limitata. L’impatto indiretto potrebbe tuttavia essere maggiore, grazie agli investimenti in stabilimenti, edifici industriali e macchinari. Gli stimoli tedeschi alle infrastrutture e alla difesa rafforzeranno queste fonti di domanda a partire dal 2027, anche se le difficoltà di attuazione ritarderanno la ripresa.
Nel segmento dei metalli non ferrosi, i fattori legati all’offerta dovrebbero dominare l’andamento del mercato. I mercati dell’alluminio rimangono vulnerabili alle interruzioni dell’approvvigionamento in Medio Oriente e ai costi energetici europei strutturalmente elevati, creando rischi al rialzo per i premi e i prezzi.
Prevediamo che la produzione tedesca di metalli di base registri una ripresa dell’1,2% quest’anno, dopo quattro anni di contrazione. Da parecchio tempo il settore risente della debole domanda proveniente dai principali settori acquirenti – automobilistico, edile e ingegneristico – mentre i dazi statunitensi sulle importazioni hanno rappresentato un duro colpo per le esportazioni. La situazione del rischio di credito nel settore rimane tesa, poiché la domanda contenuta, i costi energetici elevati e i prezzi di vendita bassi hanno eroso i margini. I ritardi nei pagamenti e i casi di insolvenza sono aumentati nell’ultimo anno e la situazione rimarrà tesa nei prossimi mesi, soprattutto tra i fornitori del settore automobilistico e le aziende con un elevato indebitamento. La maggior parte delle PMI del settore dei metalli di base dipende dalle linee di credito per finanziare il proprio capitale circolante o per aumentare le scorte. Tuttavia, le banche hanno inasprito i controlli prima di concedere credito, richiedendo spesso maggiori garanzie.
Nel 2027 prevediamo una crescita della produzione del 5%. Le condizioni di produzione dovrebbero migliorare a partire dalla fine del 2026, poiché la spesa pubblica per le infrastrutture, le spese per la difesa e più ampi stimoli fiscali sosterranno l’attività industriale e gli investimenti ad alto impiego di metalli e acciaio. Tuttavia, nei prossimi anni non è previsto un pieno ritorno ai livelli pre-pandemia. La Germania è di gran lunga il maggiore produttore di acciaio in Europa e, con il 75% della propria capacità produttiva che utilizza altiforni tradizionali, si trova in una posizione di svantaggio rispetto ai paesi confinanti, poiché dovrà investire in tecnologie più pulite.
Si prevede che la produzione di metalli di base e acciaio diminuisca del 5,9% nel 2026, dopo una contrazione del 13,4% registrata lo scorso anno. Questa forte contrazione è in parte causata dalla chiusura di diversi impianti con altiforni, che vengono sostituiti da forni ad arco elettrico che dovrebbero entrare in funzione tra la fine del 2026 e l’inizio del 2028. Si prevede che la produzione di metalli e acciaio registri un’ulteriore diminuzione nel 2027, pari al 2,2%.
Le condizioni della domanda rimangono modeste, poiché la debole crescita economica, una politica monetaria restrittiva e un quadro fiscale più rigido pesano sull’attività manifatturiera, sulla produzione nel settore edile e sugli investimenti delle imprese nel Regno Unito. L’aumento dei costi energetici e l’elevata incertezza geopolitica stanno limitando il consumo di metalli, mentre il nuovo regime di salvaguardia dell’acciaio dell’UE potrebbe incidere su tre quarti delle esportazioni britanniche di acciaio destinate all’Unione. La scarsa redditività, la scarsità di finanziamenti interni e la fragile fiducia delle imprese rischiano di limitare gli investimenti in tutto il settore. I produttori e i fornitori di metalli e acciaio continuano a dover affrontare un aumento inarrestabile dei costi dei fattori di produzione, compresi i salari e gli elevati oneri per il servizio del debito.
Non si prevede una significativa ripresa della domanda nel breve termine. Le poche eccezioni includono i mercati di nicchia delle leghe per l’industria aerospaziale e dei metalli per batterie. Il contesto favorisce una transizione verso una produzione orientata verso prodotti di maggior valore e di nicchia.
La nazionalizzazione dello stabilimento di Scunthorpe della British Steel ha impedito la perdita di capacità produttiva, ma di per sé non basta ad affrontare le sfide di competitività che ne avevano minacciato la chiusura in primo luogo. La proprietà pubblica, inoltre, non offre un percorso chiaro verso gli investimenti e la modernizzazione necessari per ripristinare la redditività commerciale.
Prevediamo che il numero di fallimenti nel settore dei metalli e dell’acciaio nel Regno Unito rimanga elevato nei prossimi sei mesi
Per le imprese che fanno affidamento su modelli di finanziamento basati sui crediti, il calo della produzione e dei prezzi ha notevolmente ridotto la disponibilità di finanziamenti. Prevediamo che il numero di insolvenze nel settore dei metalli e dell’acciaio rimanga elevato nei prossimi sei mesi. A rischio sono soprattutto le aziende che adottano modelli basati su scorte ingenti senza meccanismi di adeguamento dei prezzi per far fronte a ulteriori fluttuazioni dei prezzi, nonché quelle che fanno affidamento su debiti onerosi per sostenere il capitale circolante.
L’UE e il Regno Unito applicano ora misure di difesa commerciale sostanzialmente simili, ricorrendo entrambe a contingenti tariffari fortemente ridotti e a un dazio fuori quota del 50%. L’UE offre una protezione complessiva più forte poiché queste misure sono rafforzate dal CBAM e dall’EU ETS, mentre il Regno Unito fa maggiore affidamento sulle barriere commerciali convenzionali e sulla politica industriale nazionale. L’obiettivo di entrambi è quello di riportare la penetrazione delle importazioni più vicina alle medie storiche e consentire ai produttori nazionali di metalli e acciaio di riconquistare quote di mercato. Tuttavia, le misure non sono in grado di generare la ripresa generalizzata della domanda necessaria per riportare la produzione di acciaio e metalli ai livelli pre-pandemia. La produzione di acciaio nell’Europa occidentale aumenterà solo gradualmente nel corso del decennio e, secondo le previsioni, raggiungerà i 102,8 milioni di tonnellate entro il 2030 – un livello che rimane comunque inferiore di oltre il 12% rispetto a quello del 2019.
L’aumento dei prezzi di vendita dovrebbe stimolare un incremento della produzione nel medio termine, ma gli svantaggi strutturali dell’Europa in termini di costi rischiano di limitare la redditività delle sue imprese del settore dei metalli e dell’acciaio. I prezzi elevati dell’elettricità e del gas, i vincoli di rete, l’accesso limitato al capitale e i costi della decarbonizzazione limiteranno gli investimenti e impediranno che un maggiore potere di determinazione dei prezzi si traduca pienamente in margini o volumi di produzione più elevati.
I costi energetici rimangono il problema principale. I prezzi dell’elettricità e del gas nell’UE e nel Regno Unito sono più elevati rispetto ai mercati concorrenti, erodendo i margini e frenando gli investimenti. L’espansione della rete e i miglioramenti nella sicurezza e nella resilienza dell’approvvigionamento dovrebbero alleviare queste pressioni nel tempo, ma offrono un sollievo limitato nel breve termine.
Le recenti restrizioni alle importazioni sosterranno i produttori europei di acciaio, ma comporteranno un aumento dei costi per i settori a valle, quali quello automobilistico, quello dei macchinari e quello dei prodotti metallici lavorati
La decarbonizzazione cambierà il settore metallurgico e siderurgico piuttosto che ridurre i costi. Il passaggio ai forni ad arco elettrico riduce la dipendenza dal minerale di ferro, dal carbone metallurgico e dai costi diretti del carbonio, ma aumenta la dipendenza dall’elettricità a basso costo, dall’accesso alla rete elettrica, dai rottami di buona qualità e da altri materiali metallici come il ferro ridotto direttamente e il ferro bricchettato a caldo. L’acciaio a basse emissioni di carbonio costa più dell’acciaio convenzionale, quindi deve beneficiare di un premio di prezzo per essere redditizio, a meno che le politiche non colmino il divario di costo. Secondo gli attuali requisiti, l’industria metallurgica e siderurgica europea ha poco tempo a disposizione per realizzare la decarbonizzazione. L’eccesso di capacità produttiva a livello globale, i minori tassi di utilizzo degli impianti in Europa e i rendimenti più elevati sugli investimenti in altri settori stanno indebolendo l’interesse del capitale privato, rendendo sempre più necessario un sostanziale sostegno statale agli investimenti nella decarbonizzazione.
Le recenti restrizioni alle importazioni sosterranno i produttori siderurgici europei, ma aumenteranno i costi per i settori a valle, quali quello automobilistico, dei macchinari e dei prodotti metallici lavorati. Ciò rappresenta una sfida particolarmente ardua, poiché molti di questi settori devono affrontare una crescente concorrenza da parte delle importazioni cinesi, che potrebbero non sostenere costi commerciali o di carbonio equivalenti.
Scarica il rapporto completo nella sezione “Documenti correlati” qui sotto.
Per scoprire come rafforzare la tua strategia di gestione del rischio di credito, contattaci e scopri come possiamo aiutarti a rimanere all’avanguardia.