Atradius Atrium
Ottenete l'accesso diretto alle informazioni sulla vostra polizza, agli strumenti di applicazione dei limiti di credito e agli approfondimenti.

 Italia
 Australia
 Austria
 Belgio
 Brazil
 Bulgaria
 Canada
 Cina
 Danimarca
 Emirati Arabi Uniti
 Finlandia
 Francia
 Germania
 Giappone
 Grecia
 Gruppo
 Hong Kong SAR
 India
 Irlanda
Italia
 Lituania
 Messico
 Norvegia
 Nuovo Zelanda
 Paesi Bassi
 Polonia
 Portugal
 Regno Unito
 Repubblica Ceca
 Romania
 Singapore
 Slovacchia
 Slovenia
 Spain
 Stati Uniti
 Svezia
 Svizzera
 Turchia
 Ungheria
Le chiusure e gli ostacoli al traffico marittimo nella regione del Golfo, insieme ai prezzi dell’energia che rimangono costantemente elevati, stanno avendo un impatto significativo sull’industria chimica. Il settore chimico è tra quelli più gravemente colpiti dal conflitto nel Golfo, che sta influenzando l’accesso alle materie prime e il prezzo del carburante.
Il settore rappresenta il 25% del consumo energetico industriale globale. Inoltre, oltre a costituire una fonte di energia, il petrolio e il gas sono materie prime fondamentali per le quali esistono poche alternative. La regione del Golfo fornisce circa la metà delle esportazioni globali di glicole etilenico e quasi il 40% di metanolo, entrambi essenziali per la produzione di materie plastiche e prodotti chimici industriali.
Inoltre, poiché i prodotti chimici sono un importante precursore per un’ampia gamma di beni industriali, costituiscono un importante canale di trasmissione attraverso il quale i prezzi del petrolio e del gas si ripercuotono sui costi di produzione, sui prezzi alla produzione e, in ultima analisi, sull’inflazione al consumo.
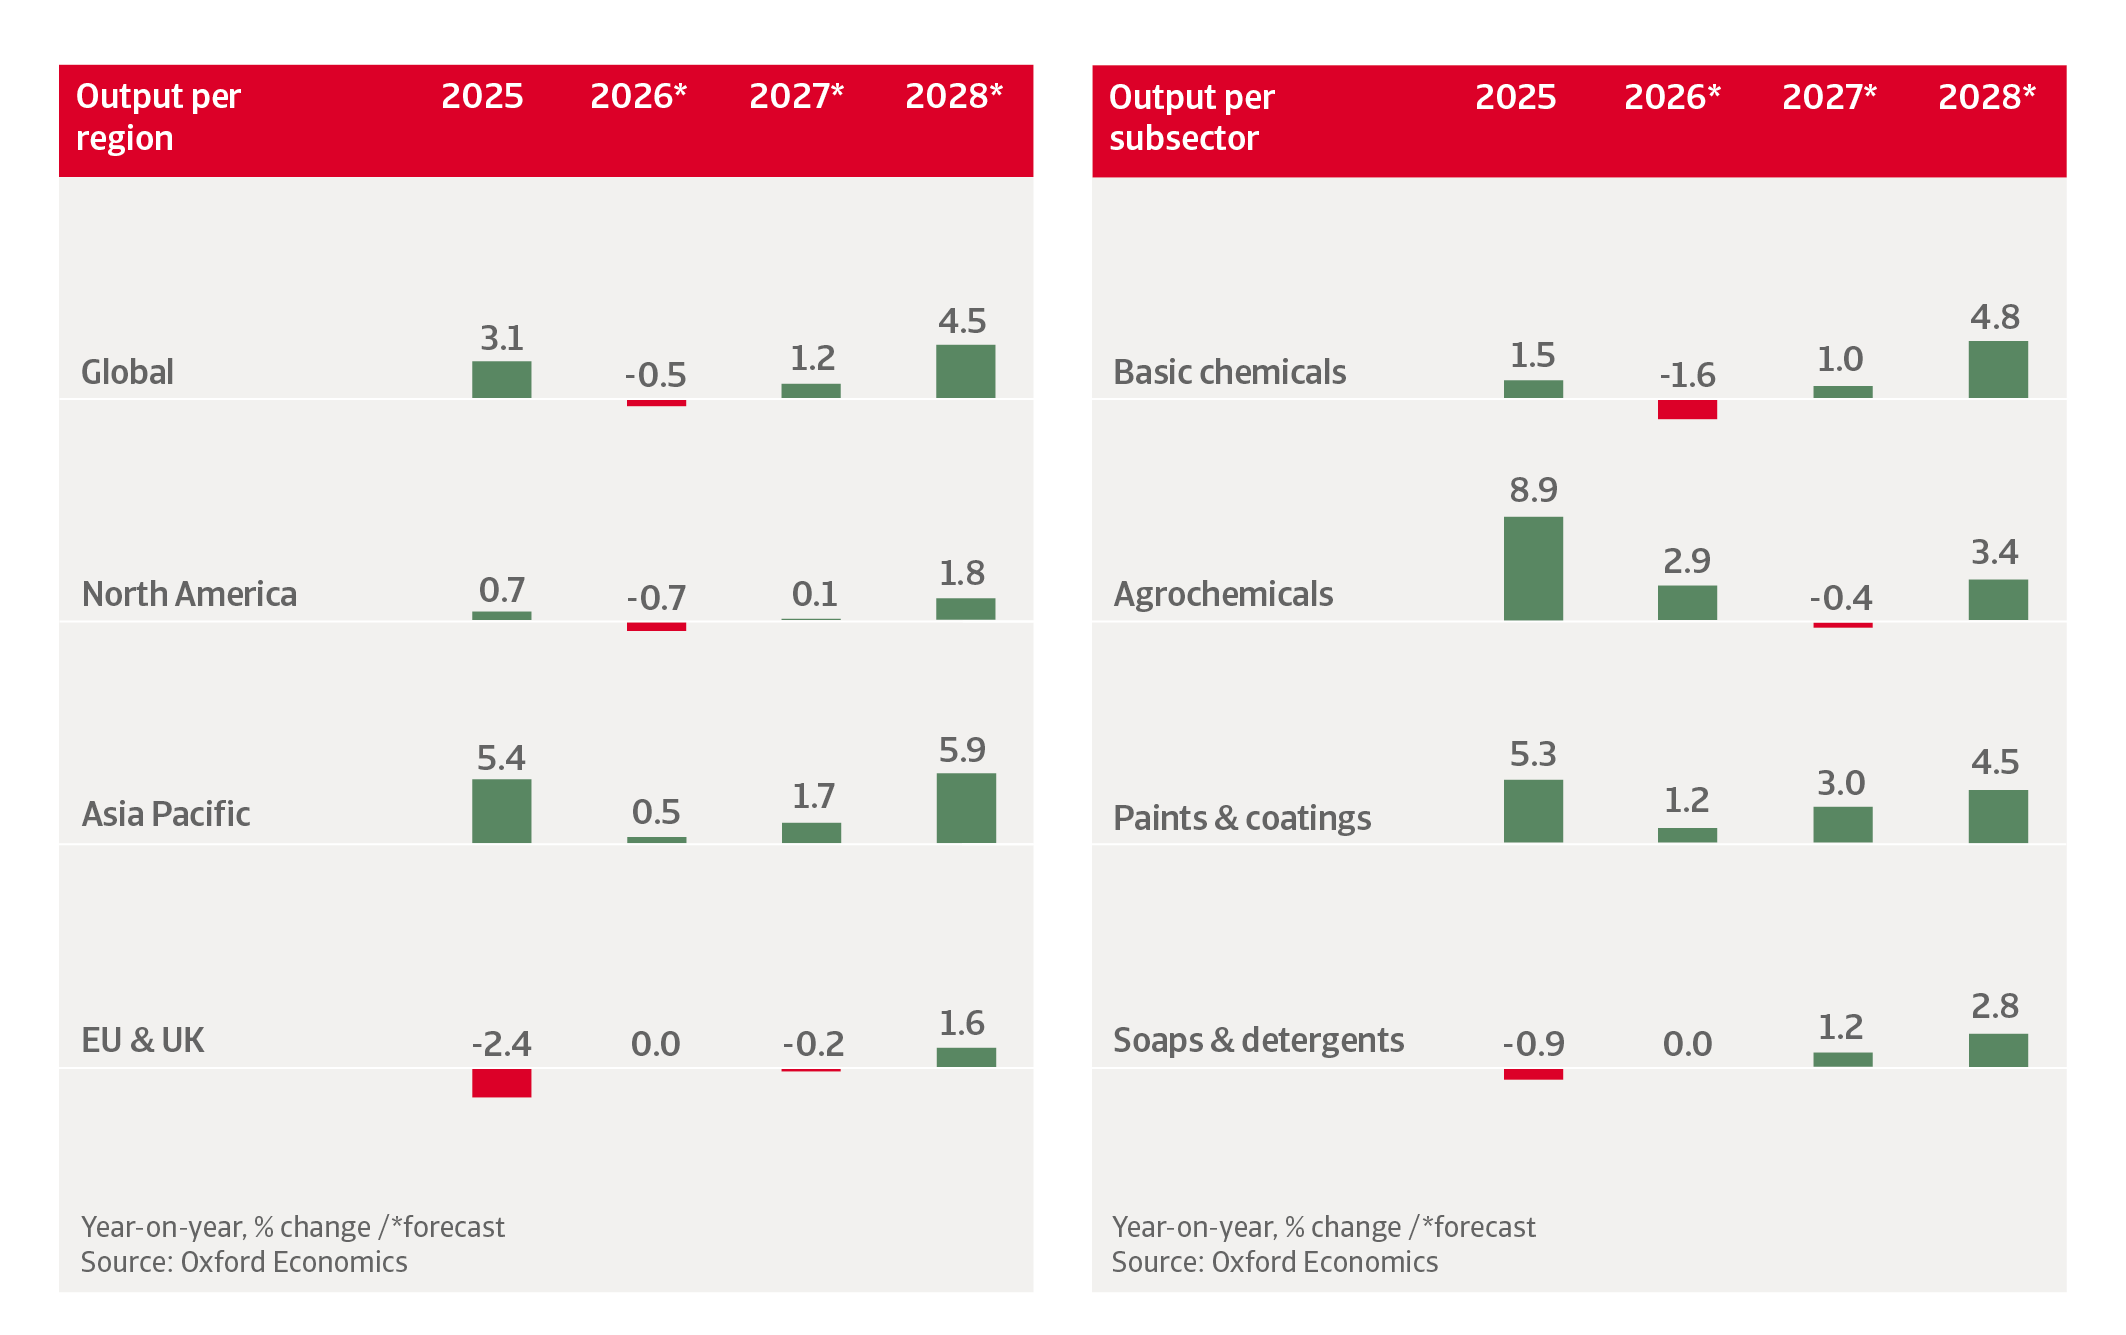
Si prevede che la produzione globale di prodotti chimici subisca una contrazione dello 0,5% nel 2026, con un calo dell’8,6% in Medio Oriente. Finora l’Asia ha subito il contraccolpo maggiore, poiché la profonda dipendenza delle sue economie dal petrolio e dal gas mediorientali le ha rese particolarmente vulnerabili. Si prevede che la produzione chimica nell’Asia-Pacifico rallenti dal 5,4% del 2025 allo 0,5% di quest’anno.
A condizione che si riesca a raggiungere un accordo preliminare tra Stati Uniti e Iran entro la fine del 2026 e all’inizio del 2027, le forniture di petrolio e gas dovrebbero gradualmente riprendersi e i prezzi diminuire. In tale scenario, prevediamo che la produzione globale di prodotti chimici registri un rimbalzo dell’1,2% nel 2027. Tra i sottosettori, prevediamo che nel 2027 la produzione di prodotti chimici di base crescerà dell’1,0%, quella di vernici e rivestimenti del 3,0% e quella di saponi e detergenti dell’1,2%.
Tuttavia, in uno scenario negativo caratterizzato da una interruzione prolungata nello Stretto di Ormuz, accompagnata da interruzioni del traffico marittimo nel Mar Rosso, i prezzi dell’energia rimarrebbero elevati più a lungo. In tal caso, la produzione globale di prodotti chimici subirebbe una contrazione del 3,2% nel 2027, con cali del 4,9% nella regione Asia-Pacifico e dell’1,8% in Europa e negli Stati Uniti.
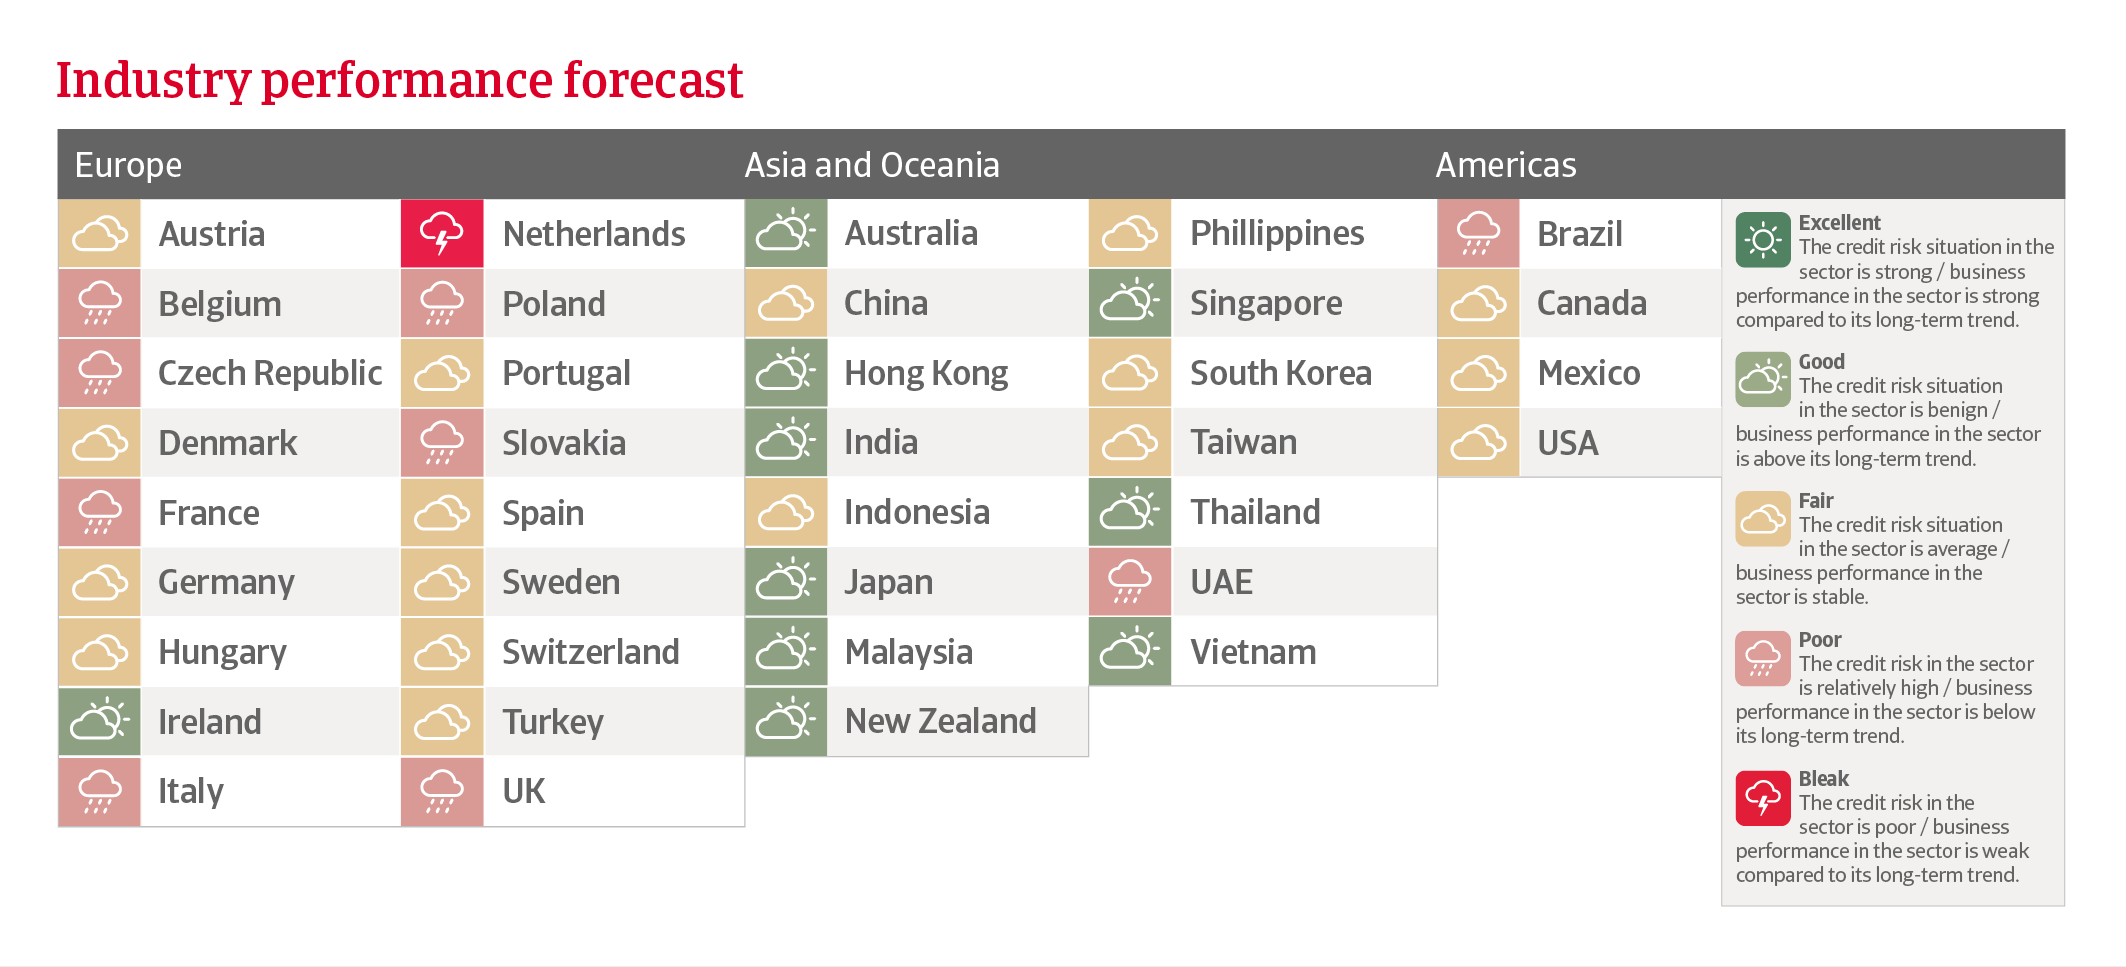
Un’altra questione che incide sull’industria chimica globale è la persistente incertezza in materia di politica commerciale. I prodotti chimici, in particolare i prodotti chimici di base a monte, sono beni oggetto di un intenso scambio commerciale. Oggi, la profonda integrazione del settore in quasi tutti i settori della produzione industriale lo rende vulnerabile all’impatto dei dazi e a qualsiasi problema derivante dalle decisioni di politica commerciale. Prevediamo che il settore continuerà a risentire dell’ampia gamma di dazi che gli Stati Uniti hanno annunciato e applicato. I dazi di ritorsione graveranno ulteriormente sul settore. Anche i principali settori acquirenti di prodotti chimici ne risentono. Il settore automobilistico è uno dei principali bersagli dei dazi statunitensi e il conseguente calo della domanda statunitense di veicoli importati sta provocando ripercussioni a catena lungo tutta la filiera, riducendo in ultima analisi la domanda di materie prime chimiche.
Dopo un aumento dell’1,2% nel 2025, prevediamo che la produzione chimica statunitense subirà una leggera contrazione dello 0,7% nel 2026, sebbene l’economia interna stia crescendo di oltre il 2%. Sebbene l’andamento complessivo della produzione industriale statunitense rimanga solido, una quota relativamente ampia della crescita è concentrata in settori che non fanno un uso intensivo di prodotti chimici, come l’elettronica, le apparecchiature elettriche e l’intelligenza artificiale. Nel 2027 e nel 2028 prevediamo che la produzione chimica statunitense torni ad aumentare grazie alla maggiore domanda proveniente da settori ad alto impiego di prodotti chimici, come quello automobilistico e delle costruzioni. La politica fiscale espansiva dell’amministrazione statunitense dovrebbe stimolare gli investimenti delle imprese, incrementando la domanda di beni manifatturieri e chimici, nonché la spesa in conto capitale nel settore chimico.
Dal punto di vista energetico, la produzione chimica statunitense si basa principalmente sul gas naturale sia come combustibile che come fonte di energia, nonché come materia prima per la produzione di sostanze chimiche quali ammoniaca, metanolo, idrogeno, materie plastiche e prodotti petrolchimici. Il settore è relativamente al riparo dalle turbolenze causate dal conflitto in Medio Oriente grazie alle elevate riserve interne di gas di scisto. Negli ultimi dieci anni gli investimenti in progetti legati al gas di scisto negli Stati Uniti sono stati ingenti, determinando prezzi del gas più stabili, una catena di approvvigionamento affidabile e un costo di produzione più basso per prodotti chimici come l’etilene. Gli Stati Uniti sono un esportatore netto di energia e non sono vulnerabili alla perdita delle forniture di GNL provenienti dal Golfo. Ciò ha avuto effetti positivi per il settore, poiché i prezzi interni del gas sono diminuiti mentre quelli globali dei prodotti chimici sono aumentati, il che ha incrementato la redditività dei produttori. Questa tendenza è destinata a persistere fintanto che continueranno le turbolenze in Medio Oriente. Le esportazioni statunitensi di GNL sono limitate dalla capacità produttiva, riducendo il rischio di forti aumenti dei prezzi interni del gas naturale.
Tutto ciò sta aiutando i produttori chimici statunitensi a godere di un vantaggio in termini di competitività dei costi rispetto ai loro omologhi europei e asiatici. A lungo termine, le risorse naturali statunitensi dovrebbero contribuire a guidare la crescita del settore chimico americano e ad attrarre investimenti dall’estero, consolidando il vantaggio in termini di costi.
I semiconduttori, le batterie agli ioni di litio, i pannelli solari e altre tecnologie pulite di produzione nazionale stanno alimentando la domanda di prodotti chimici. Tuttavia, Washington ha ritirato 3,7 miliardi di dollari di finanziamenti destinati all’energia pulita. Il Dipartimento dell’Energia degli Stati Uniti sta inoltre ristrutturando, rivedendo o eliminando oltre 83 miliardi di dollari in prestiti e impegni condizionati assunti dal precedente governo statunitense, relativi a progetti di energia pulita, produzione manifatturiera e trasporti. Ciò rientra in un più ampio ridimensionamento del sostegno federale alle energie rinnovabili, alla riduzione delle emissioni e ai veicoli elettrici. Il settore chimico è stato inoltre direttamente colpito dai tagli ai finanziamenti destinati alla decarbonizzazione industriale.
Dopo i forti aumenti registrati nel 2024 e nel 2025, la crescita della produzione chimica cinese dovrebbe rallentare all’1,6% nel 2026. I volumi di costruzione rimarranno bassi, riducendo la domanda di prodotti chimici da parte di un settore a valle chiave. Detto questo, le interruzioni delle spedizioni di petrolio e gas attraverso lo Stretto di Hormuz non hanno colpito i produttori chimici cinesi con la stessa gravità con cui hanno colpito quelli di altre parti dell’Asia. Poiché il carbone funge da materia prima valida per gran parte della produzione chimica interna e la Cina dispone di notevoli riserve di greggio, il settore dispone di un discreto margine di sicurezza contro gli shock di offerta e di prezzo provenienti dal Medio Oriente.
I dazi statunitensi continuano a pesare sulle esportazioni sia di prodotti chimici che di beni provenienti dai principali settori acquirenti. Detto questo, le esportazioni cinesi rimangono solide, in particolare verso il Sud-Est asiatico e la Corea del Sud. La forte domanda estera di prodotti cinesi dovrebbe riflettersi a monte sulla domanda di prodotti chimici. Nel confronto internazionale, la produzione chimica cinese mantiene prezzi competitivi e il settore rappresenta una priorità strategica per le autorità cinesi. Prevediamo che la produzione chimica crescerà dell’1,5% l’anno prossimo, seguita da un’impennata del 7% nel 2028.
La Cina presenta un significativo problema di sovraccapacità produttiva, che incide sui margini di molti produttori chimici cinesi, soprattutto nei segmenti dell’etilene, del polipropilene, dell’ammoniaca e del metanolo. La Commissione nazionale per lo sviluppo e le riforme sta esercitando pressioni per chiudere gli impianti obsoleti e inefficienti, nel tentativo di riportare l’offerta in equilibrio. Il passaggio a un’economia guidata dai consumatori e la crescita della classe media andranno a vantaggio di settori quali quello dei saponi e dei detergenti e quello dei prodotti chimici speciali.
Si prevede che la crescita della produzione chimica indiana rallenti al 2,0% nel 2026, poiché il conflitto nel Golfo ha aumentato i costi, interrotto le catene di approvvigionamento e ridotto i margini dei produttori chimici indiani. Tuttavia, il forte mercato interno e le politiche industriali di sostegno stanno sostenendo le prestazioni del settore. Si prevede che la crescita acceleri nuovamente l’anno prossimo, superando il 4%. L’espansione dell’economia, l’aumento della popolazione e le politiche governative a sostegno degli investimenti diretti esteri stimoleranno la crescita nel prossimo decennio.
Prevediamo che la produzione chimica del Giappone subisca una contrazione del 5,9% nel 2026, con la produzione di prodotti chimici di base che subirà il colpo più duro. Tale calo è dovuto principalmente alla chiusura dello Stretto di Hormuz, poiché i produttori giapponesi dipendono fortemente dal petrolio proveniente dal Medio Oriente (circa il 95% delle forniture petrolifere proviene da quella regione). Tuttavia, il Giappone sta aumentando le importazioni di nafta e petrolio greggio da fonti al di fuori del Medio Oriente, come gli Stati Uniti e l’Algeria, nel tentativo di ridurre l’esposizione al conflitto nel Golfo. Prevediamo una ripresa della produzione chimica nel 2027 e nel 2028.
Nel lungo periodo, il crescente eccesso di offerta cinese rappresenta una sfida fondamentale per il settore e sta costringendo i produttori giapponesi a razionalizzare la produzione. Prevediamo che i produttori chimici giapponesi si allontaneranno sempre più dai prodotti chimici a basso valore aggiunto per orientarsi verso prodotti meno energivori, di alta qualità e a prezzi più elevati. Prodotti più specializzati per i settori automobilistico, elettronico e delle scienze della vita dovrebbero garantire margini più elevati.
Attualmente il settore chimico regionale risente pesantemente del conflitto nel Golfo, con una crescita della produzione chimica che, secondo le previsioni, dovrebbe rallentare allo 0,1% nel 2026. Poiché i produttori dipendono fortemente dalle forniture di nafta e GNL provenienti dal Medio Oriente, la chiusura dello Stretto di Hormuz ha provocato un aumento dei prezzi del petrolio, della nafta e delle materie prime petrolchimiche, ritardi nelle consegne e persino interruzioni della catena di approvvigionamento. Tra le aree più colpite figurano i centri integrati di raffinazione e petrolchimica che dipendono da molteplici materie prime a base di idrocarburi. I ritardi nelle consegne hanno già portato alla dichiarazione di forza maggiore in diverse raffinerie a Singapore, in Indonesia e in Thailandia. I settori a valle, come quello delle materie plastiche, sono stati messi sotto pressione a causa dell’aumento dei costi delle materie prime.
Si prevede che i produttori di sostanze chimiche del Sud-Est asiatico dovranno affrontare una riduzione della redditività e una pressione costante sui margini fino al 2026
La Thailandia e Singapore sono i paesi più vulnerabili a causa della loro elevata dipendenza dalle importazioni e della grande capacità autonoma di cracking. Si prevede che la produzione chimica in Thailandia subisca un rallentamento allo 0,2% nel 2026 e che a Singapore registri addirittura una contrazione dell’8,9%. L’Indonesia e il Vietnam presentano un’esposizione simile in termini di materie prime, ma beneficiano di una crescita della domanda interna relativamente più forte. La Malesia è relativamente più resiliente grazie alla capacità legata al gas, sebbene i derivati a valle rimangano esposti a costi di produzione più elevati. Nel complesso, si prevede che i produttori di prodotti chimici in tutto il Sud-Est asiatico dovranno affrontare una riduzione della redditività e una pressione continua sui margini fino al 2026. Le aziende sono in grado di trasferire ai clienti i maggiori costi delle materie prime solo in misura limitata, poiché la domanda da parte delle industrie a valle è relativamente debole e la concorrenza dalla Cina è agguerrita.
Nonostante le difficoltà attuali, il settore chimico regionale rimane relativamente resiliente e i casi di mancato pagamento sono rimasti generalmente stabili. A condizione che venga raggiunto un accordo preliminare tra Stati Uniti e Iran nel resto del 2026 e all’inizio del 2027 e che l’approvvigionamento di petrolio e gas attraverso lo Stretto di Hormuz si riprenda gradualmente, prevediamo che la produzione chimica nel Sud-Est asiatico registri una ripresa del 5% nel 2027. Il Sud-Est asiatico rappresenta circa il 5% della produzione chimica globale e si prevede che questa quota aumenti nei prossimi anni a causa della crescente domanda proveniente dalle economie in espansione della regione.
Prevediamo che la produzione di prodotti chimici nell’UE e nel Regno Unito si stabilizzi nel 2026 e nel 2027, dopo una contrazione del 2,4% nel 2025. Il settore risente pesantemente del forte aumento dei prezzi del petrolio e del gas dovuto al conflitto nel Golfo, che rende più costose le materie prime e l’energia utilizzate per la produzione di prodotti chimici. Detto questo, i produttori chimici europei stanno beneficiando in parte di vantaggi competitivi rispetto all’Asia orientale (principalmente Giappone, Corea del Sud e Taiwan). I produttori di quella regione devono affrontare prezzi dei fattori di produzione ancora più elevati e persino interruzioni della produzione, poiché dipendono fortemente dalle forniture di materie prime petrolifere e di gas provenienti dal Golfo. La corsa all’accumulo di scorte nelle prime fasi del conflitto nel Golfo ha inoltre sostenuto la domanda di prodotti chimici europei, sebbene si tratti di un fenomeno temporaneo.
Per l'industria chimica europea non si intravede all'orizzonte alcun alleggerimento dei costi, il che continua a mettere sotto pressione i margini dei produttori
Nel corso del 2027 la produzione chimica europea dovrebbe beneficiare di una maggiore domanda da parte dei settori a valle, come quello delle costruzioni, e di una modesta ripresa della produzione industriale regionale. Tuttavia, ciò non si traduce in un sollievo a breve e medio termine per il settore, poiché permangono notevoli svantaggi competitivi, in particolare rispetto alla Cina e agli Stati Uniti. I prezzi del gas strutturalmente elevati, aggravati dagli attuali livelli record di scorte di gas, indicano che non si intravede all’orizzonte alcun alleggerimento dei costi, il che mantiene sotto pressione i margini dei produttori. I prezzi del gas all’Henry Hub statunitense sono inferiori a quelli europei, a vantaggio dei concorrenti statunitensi. Allo stesso tempo, l’eccesso di offerta globale, proveniente principalmente dalla Cina, sta spingendo i prezzi al ribasso, mettendo sotto pressione i fornitori europei con margini ridotti. Tutto ciò in un momento in cui le aziende chimiche europee devono affrontare una crescente pressione a investire in automazione, trasformazione e digitalizzazione.
Al fine di ridurre i costi e migliorare l’efficienza operativa, negli ultimi due anni sono stati chiusi diversi impianti nell’UE e nel Regno Unito. Prevediamo un processo di consolidamento ordinato ma significativo nei prossimi anni, poiché la base dei costi europea rimane strutturalmente troppo elevata e la Cina continua ad aumentare la propria capacità produttiva. Le PMI prive di copertura energetica e senza la capacità di investimento necessaria per la decarbonizzazione sono particolarmente a rischio, mentre gli operatori di grandi dimensioni ed efficienti, focalizzati sui prodotti chimici di nicchia, godono di un vantaggio competitivo.
Si prevede che la produzione chimica in Germania aumenti solo dell’1,1% quest’anno, dopo una contrazione del 3,4% nel 2025. Il settore sta attualmente affrontando una combinazione di prezzi elevati dell’energia, domanda interna ed europea modesta, dazi statunitensi e crescente concorrenza globale, in particolare da parte della Cina. I costi elevati, i requisiti normativi e i cambiamenti nel commercio globale stanno influenzando sempre più le decisioni di investimento.
Il settore sta inoltre affrontando alcune sfide logistiche. A causa della siccità di quest’estate, i livelli dell’acqua sul Reno sono scesi, il che significa che le imbarcazioni non possono trasportare la stessa quantità di carico del solito. Ciò sta influenzando l’arrivo delle materie prime e la partenza dei prodotti dagli impianti chimici, con alcune aziende che dichiarano forza maggiore.
Il rischio di credito è aumentato per le PMI del settore dei prodotti chimici di base prive di potere di determinazione dei prezzi, così come per le imprese più piccole che non dispongono di coperture energetiche e non hanno fondi per investire nella decarbonizzazione. Sono vulnerabili anche le aziende con un’elevata dipendenza dal gas e i fornitori colpiti dai dazi. L’accesso ai finanziamenti è diventato più difficile per numerose aziende chimiche, in particolare per le PMI e le imprese che devono far fronte a costi energetici elevati. Il calo degli ordini sta inoltre rendendo più difficile finanziare le innovazioni necessarie attingendo a fonti interne.
Detto questo, le prestazioni nel settore dei prodotti chimici di nicchia rimangono più solide, un segmento in cui i produttori tedeschi vantano un elevato livello di competenza. Inoltre, sta aumentando la domanda di prodotti chimici nei settori orientati alla sostenibilità, tra cui quello dei veicoli elettrici e delle scienze della vita.
Scarica il rapporto completo nella sezione “Documenti correlati” qui sotto.
Per scoprire come rafforzare la tua strategia di gestione del rischio di credito, contattaci e scopri come possiamo aiutarti a rimanere all’avanguardia.