Atradius Atrium
Ottenete l'accesso diretto alle informazioni sulla vostra polizza, agli strumenti di applicazione dei limiti di credito e agli approfondimenti.

 Italia
 Australia
 Austria
 Belgio
 Brazil
 Bulgaria
 Canada
 Cina
 Danimarca
 Emirati Arabi Uniti
 Finlandia
 Francia
 Germania
 Giappone
 Grecia
 Gruppo
 Hong Kong SAR
 India
 Irlanda
Italia
 Lituania
 Messico
 Norvegia
 Nuovo Zelanda
 Paesi Bassi
 Polonia
 Portugal
 Regno Unito
 Repubblica Ceca
 Romania
 Singapore
 Slovacchia
 Slovenia
 Spain
 Stati Uniti
 Svezia
 Svizzera
 Turchia
 Ungheria
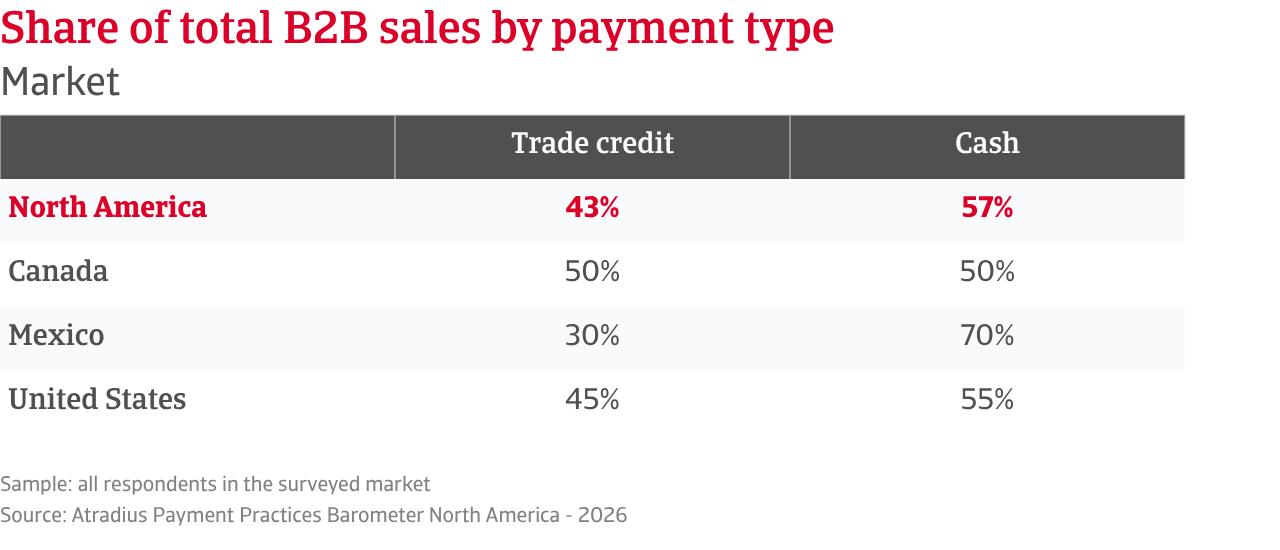
Secondo i dati della nostra indagine, le aziende nordamericane effettuano, in media, il 43% delle loro vendite business-to-business (B2B) a credito, mentre la parte restante viene pagata in anticipo. Questo equilibrio riflette un uso cauto ma consolidato del credito commerciale in tutta la regione, dove i fornitori mirano a sostenere le vendite mantenendo al contempo il controllo sull’esposizione dei flussi di cassa. A livello settoriale, le PMI sono le più propense a concedere credito ai clienti aziendali, utilizzandolo spesso come leva competitiva per attrarre e fidelizzare i clienti in mercati frammentati. A livello nazionale, il Canada mostra la maggiore dipendenza dal credito commerciale, con circa la metà delle vendite a condizioni di pagamento differito, seguito dagli Stati Uniti con il 45%. Il Messico registra il ricorso più basso, pari a quasi il 30%, il che indica una maggiore preferenza per i pagamenti anticipati e pratiche di credito più rigorose nel commercio B2B. I dati sulle tendenze confermano che negli ultimi mesi le imprese di tutto il Nord America hanno aumentato il ricorso al credito commerciale B2B, in particolare quelle operanti nei settori manifatturiero e commerciale, dove i rapporti con i fornitori e la crescita dei volumi dipendono spesso da accordi di pagamento flessibili.
Il commercio B2B in Nord America si basa in gran parte su cicli di credito brevi, con un ricorso limitato a termini di pagamento estesi oltre la prassi standard. Poco meno di tre imprese su cinque in tutta la regione dichiarano di offrire termini di pagamento B2B entro una finestra di credito standard di 30 giorni, che rimane la struttura prevalente in tutta la regione. Circa la metà estende i termini di pagamento da uno a due mesi, mentre solo pochissime concedono periodi di pagamento oltre tale soglia. Le medie e grandi imprese manifatturiere tendono maggiormente ad avvalersi di cicli più lunghi, il che riflette catene di approvvigionamento più complesse e valori di transazione più elevati. Questo andamento è particolarmente evidente tra le imprese messicane, dove alcuni fornitori adottano termini di pagamento più lunghi per mantenere i rapporti commerciali. I dati sulle tendenze evidenziano che la maggior parte dei fornitori nordamericani ha mantenuto i termini di pagamento sostanzialmente invariati negli ultimi mesi. Laddove si sono verificati cambiamenti, questi hanno portato più spesso a termini di pagamento più lunghi piuttosto che più brevi, in particolare tra le società commerciali e le imprese in Messico e negli Stati Uniti.
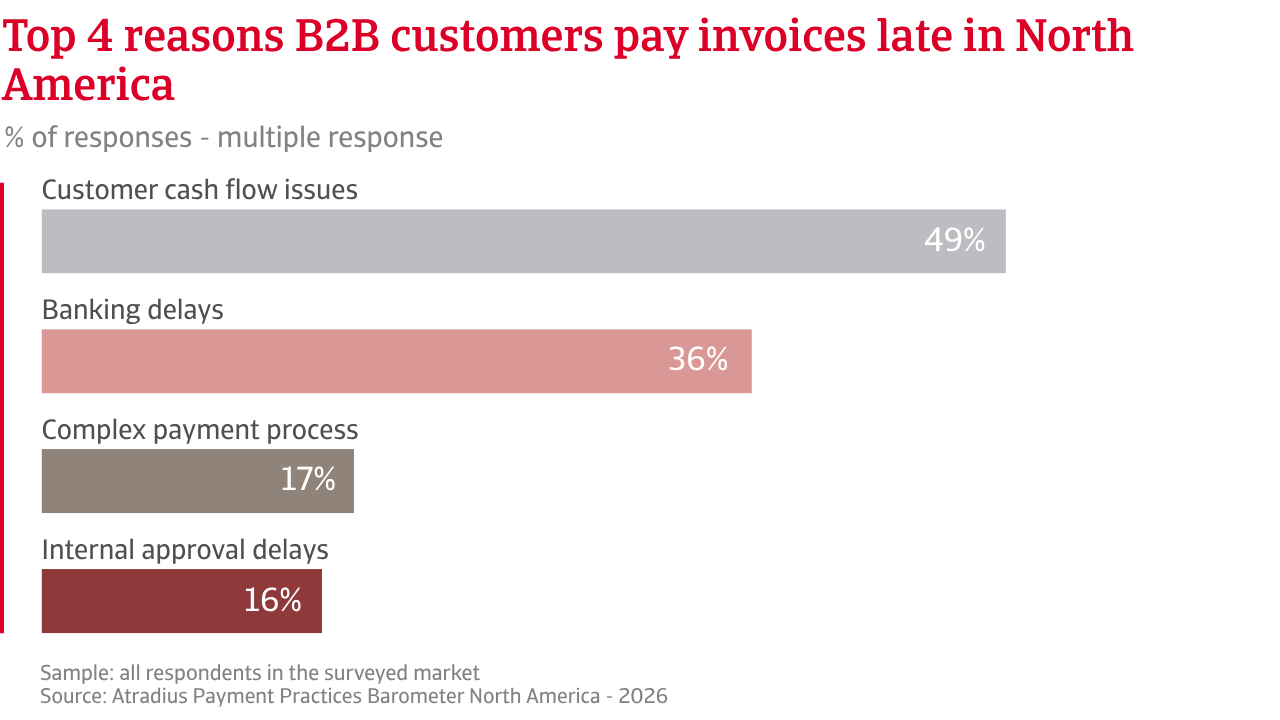
Circa la metà delle aziende intervistate in tutta la regione non segnala cambiamenti significativi nel comportamento di pagamento dei clienti aziendali negli ultimi mesi. Laddove si osservano variazioni, queste tendono ad essere molto limitate e concentrate principalmente tra le aziende di maggiori dimensioni nei settori del commercio e dell’edilizia. Nonostante questa relativa stabilità, i ritardi nei pagamenti rimangono diffusi nei mercati nordamericani oggetto dell’indagine, interessando in media sette aziende su dieci in tutta la regione, in particolare le medie imprese di vari settori e le aziende canadesi. Questi ritardi incidono, in media, sul 23% dei crediti B2B a livello regionale, esercitando una pressione misurabile sui cicli del capitale circolante. La maggior parte dei fornitori attribuisce i ritardi nei pagamenti principalmente ai vincoli di liquidità dei clienti piuttosto che a controversie o errori amministrativi. Anche le difficoltà operative, tra cui i ritardi bancari e i processi di approvazione interni, contribuiscono a rallentare i tempi di pagamento, sebbene in misura minore.
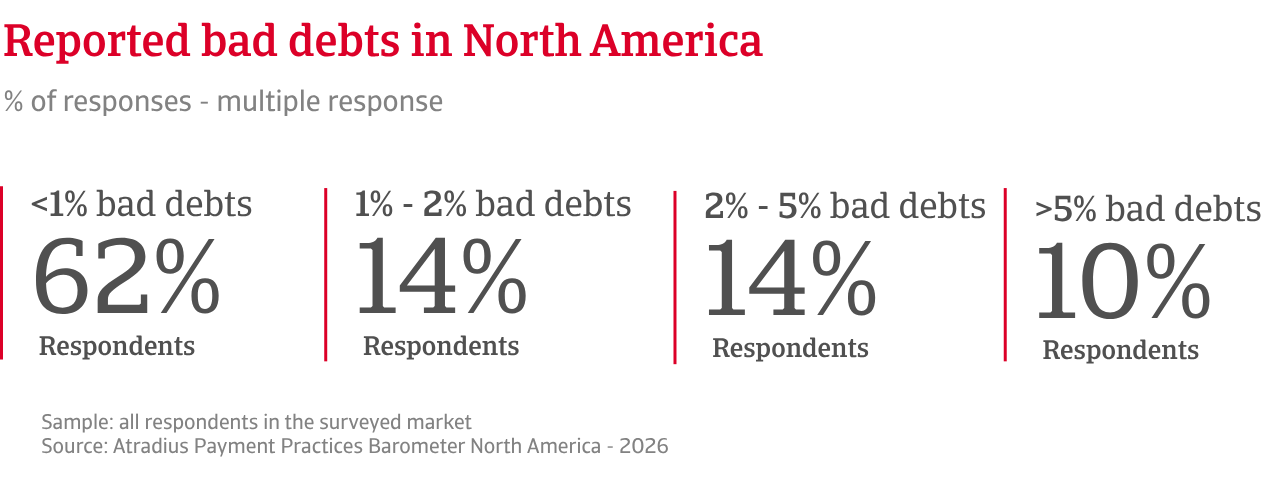
Poiché la maggior parte dei crediti B2B scaduti viene saldata entro un mese dalla data di scadenza, i cicli complessivi di conversione della liquidità tra i fornitori nordamericani si estendono in genere a circa due mesi dalla fatturazione. Ciò si riflette nei dati relativi ai Days Sales Outstanding (DSO). Questi tempi di pagamento contribuiscono a limitare l’invecchiamento dei crediti e possono spiegare perché i crediti inesigibili siano più spesso legati all’inattività o all’irraggiungibilità dei clienti piuttosto che al mancato pagamento prolungato di fatture in sospeso di importo elevato. Quasi la metà dei fornitori nordamericani segnala crediti inesigibili inferiori all’1% dei crediti, mentre meno di uno su quattro registra livelli superiori al 2%. Ciò conferma che i crediti inesigibili rimangono nel complesso contenuti in tutta la regione, sebbene siano leggermente più marcati tra le imprese commerciali e a livello di mercato in Messico.
Le risposte al sondaggio mostrano inoltre che l’impatto principale del rischio di pagamento dei clienti B2B sul capitale circolante è di natura operativa piuttosto che strutturale. Circa un terzo dei fornitori segnala una ridotta disponibilità di liquidità, il che a sua volta limita le decisioni di investimento e incide sulla pianificazione quotidiana della liquidità. Sono meno le imprese che segnalano un aumento dei costi di capitale o una ridotta flessibilità finanziaria, il che indica che la maggior parte delle aziende assorbe il rischio di pagamento attraverso adeguamenti operativi, piuttosto che lasciare che esso si trasformi in una pressione finanziaria prolungata. Questo approccio riflette uno stile di gestione pragmatico in cui la salvaguardia della liquidità rimane la priorità.
L'impatto principale del rischio di pagamento dei clienti B2B sul capitale circolante è di natura operativa piuttosto che strutturale
In termini di mitigazione del rischio, i fornitori nordamericani si concentrano principalmente su misure preventive e operative. Molti puntano a proteggere il flusso di cassa sin dall’inizio delle transazioni, richiedendo pagamenti anticipati o mantenendo una quota delle vendite con pagamento in contanti. Anche gli incentivi al pagamento anticipato svolgono un ruolo chiave nell’incoraggiare un regolamento più rapido. Strumenti di trasferimento del rischio più strutturati, quali l’assicurazione del credito e gli accantonamenti per crediti inesigibili, sono utilizzati da circa un quinto delle imprese, a integrazione delle pratiche interne di gestione del credito. Strategie più reattive, tra cui azioni legali o il finanziamento dei crediti, vengono utilizzate con frequenza molto minore. Ciò rafforza l’idea che i fornitori mirino ad affrontare il rischio di pagamento da parte dei clienti nelle prime fasi del ciclo di transazione, impedendo che si trasformi in un prolungato invecchiamento dei crediti o in una più ampia pressione finanziaria.
Il contesto economico del Nord America rimane resiliente, ma sempre più disomogeneo. Il rallentamento della crescita, le condizioni finanziarie più restrittive e la persistente incertezza commerciale sembrano pesare sulla liquidità delle imprese. Gli Stati Uniti continuano a sostenere l’attività regionale, mentre Canada e Messico devono affrontare una crescita più contenuta a causa dell’inflazione in corso e dell’incertezza relativa alla revisione dell’USMCA. In questo contesto, la pressione sul capitale circolante si sta intensificando.
Tuttavia, come mostrano i dati dell’indagine, ciò non si è ancora tradotto in aspettative diffuse di un peggioramento del comportamento di pagamento B2B nel breve termine. La maggior parte dei settori e delle aziende di tutte le dimensioni prevede che il comportamento di pagamento B2B rimanga invariato nei prossimi mesi, in particolare tra le piccole imprese di servizi. Allo stesso tempo, due aziende su cinque prevedono pagamenti più rapidi da parte dei clienti aziendali, specialmente nel settore industriale. Ciò suggerisce un graduale allentamento delle pressioni sulla liquidità nei settori più ciclici dell’economia. Sono relativamente poche le imprese che prevedono un peggioramento del comportamento di pagamento dei clienti, in particolare le società commerciali di medie dimensioni. Piuttosto che un cambiamento generalizzato, il rischio di pagamento sta diventando più concentrato. Stanno emergendo sacche di debolezza, in particolare tra le imprese di medie dimensioni e nei segmenti in cui si prevede che i ritardi rimangano superiori alla media.
Le aspettative relative al rischio di insolvenza rafforzano questo andamento. La maggior parte delle imprese prevede che il rischio rimanga al di sopra dei livelli normali, il che riflette una pressione persistente piuttosto che un ulteriore brusco deterioramento. Tuttavia, più di un’azienda su quattro prevede un aumento dei casi di insolvenza, a indicare che in alcune parti del mercato le tensioni finanziarie continuano ad aumentare. Una quota minore rimane incerta, il che evidenzia una visibilità limitata. Le aspettative di profitto sembrano essere positive. Quasi la metà delle imprese in tutto il Nord America prevede un aumento dei margini nei prossimi mesi, mentre una quota simile non prevede cambiamenti. Solo una minoranza limitata prevede un calo. Ciò indica una prospettiva di redditività complessivamente favorevole, sebbene i guadagni rimangano probabilmente disomogenei tra i vari settori e le diverse imprese. Nel contesto di un comportamento di pagamento stabile e di un elevato rischio di insolvenza, ciò evidenzia un contesto operativo più selettivo. Le imprese faranno probabilmente affidamento sul controllo dei costi e sulla disciplina dei prezzi per proteggere i margini, anche se le pressioni sottostanti permangono.
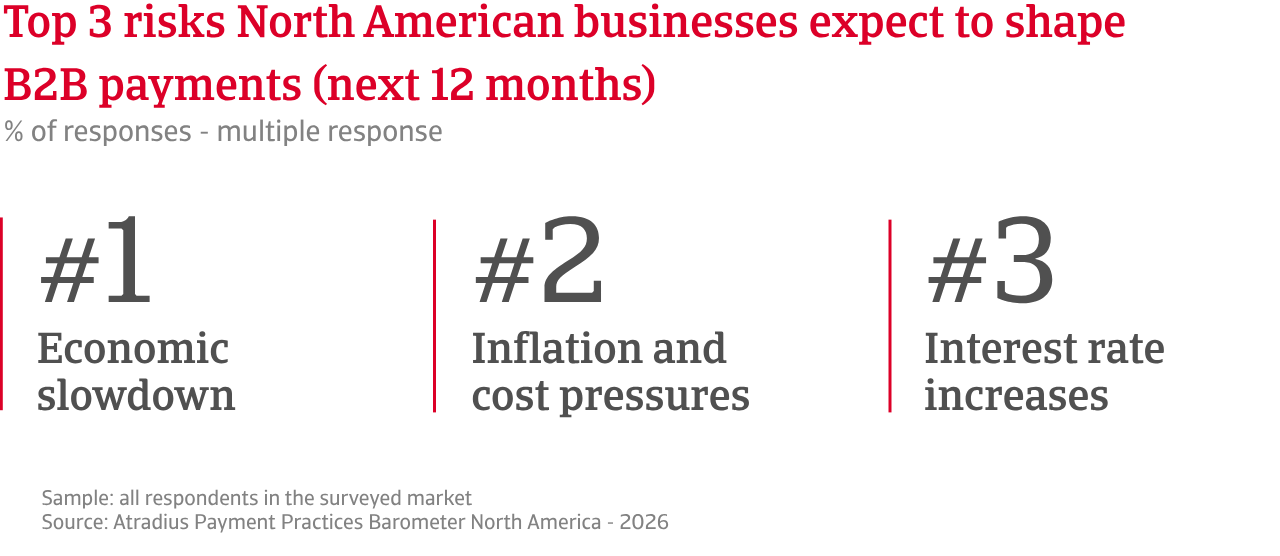
Guardando al futuro, le imprese identificano chiaramente le condizioni macroeconomiche come il principale rischio per il comportamento di pagamento. Il rallentamento economico è in testa con ampio margine, seguito dall’inflazione e dalle pressioni sui costi. Anche i tassi di interesse continuano a limitare il finanziamento e il capitale circolante per molte aziende. Altri rischi, tra cui l’instabilità geopolitica, le frodi e le interruzioni della catena di approvvigionamento, svolgono un ruolo secondario ma comunque rilevante.
Nel complesso, i risultati indicano un equilibrio stabile ma fragile. Il comportamento di pagamento nel settore B2B rimane strettamente legato alle condizioni economiche e finanziarie generali. Sebbene le tendenze generali appaiano stabili, permangono vulnerabilità sottostanti. Per le imprese, ciò rafforza la necessità di monitorare attentamente i segnali macroeconomici e di concentrarsi sui rischi specifici del settore e delle controparti.
Per una panoramica completa dei risultati dell’indagine 2026 relativa al Nord America, scarica il rapporto regionale e l’appendice statistica dalla sezione “Documenti correlati” qui sotto.
Per scoprire come rafforzare la vostra strategia di gestione del rischio di credito, contattateci e scoprite come possiamo aiutarvi a mantenere un vantaggio competitivo.