Atradius Atrium
Ottenete l'accesso diretto alle informazioni sulla vostra polizza, agli strumenti di applicazione dei limiti di credito e agli approfondimenti.

 Italia
 Australia
 Austria
 Belgio
 Brazil
 Bulgaria
 Canada
 Cina
 Danimarca
 Emirati Arabi Uniti
 Finlandia
 Francia
 Germania
 Giappone
 Grecia
 Gruppo
 Hong Kong SAR
 India
 Irlanda
Italia
 Lituania
 Messico
 Norvegia
 Nuovo Zelanda
 Paesi Bassi
 Polonia
 Portugal
 Regno Unito
 Repubblica Ceca
 Romania
 Singapore
 Slovacchia
 Slovenia
 Spain
 Stati Uniti
 Svezia
 Svizzera
 Turchia
 Ungheria
Si prevede che nel 2026 i casi di insolvenza a livello globale aumentino del 5%. Ciò rappresenta una revisione al rialzo di due punti percentuali rispetto alle nostre previsioni sull’insolvenza dell’aprile 2026. Per il 2027, prevediamo un calo globale del 4%.
Il clima economico rimane difficile a causa del persistere degli elevati costi dei fattori di produzione e delle tensioni commerciali. In alcuni paesi, i debiti non pagati risalenti all’era del Covid continuano a rappresentare un problema. La crisi in Medio Oriente e il conseguente aumento dei prezzi dell’energia costituiscono un ulteriore ostacolo per le aziende. Nel nostro scenario di base, il traffico marittimo attraverso lo Stretto di Ormuz e le rotte del Mar Rosso rimane al di sotto dei livelli pre-conflitto per un periodo prolungato. Ciò dovrebbe mantenere il prezzo del petrolio al di sopra dei 100 dollari al barile per il resto del 2026, prima di registrare un calo graduale nel 2027.
Guardando al 2027, prevediamo che le aziende si adatteranno sempre più al nuovo contesto economico. Sebbene i tassi di interesse elevati e l’inflazione continuino a rappresentare una sfida per le imprese, il contesto finanziario complessivo dovrebbe risultare più stabile e prevedibile rispetto a quanto osservato durante il precedente ciclo di inasprimento monetario. Prevediamo che molte aziende continueranno ad adeguare le proprie strutture di costo, gli accordi di finanziamento e le strategie di determinazione dei prezzi al contesto caratterizzato da costi più elevati. Insieme all’uscita dal mercato di alcune delle imprese più vulnerabili registrata negli ultimi anni, ciò dovrebbe favorire una moderata diminuzione dei casi di insolvenza.
I prezzi globali dell’energia hanno registrato un nuovo forte aumento, spinti dalle rinnovate interruzioni delle infrastrutture energetiche critiche e delle rotte marittime. La ripresa delle ostilità tra Stati Uniti e Iran e la ripresa del blocco navale statunitense contro l’Iran hanno di fatto posto fine alla precedente tregua temporanea. Inoltre, gli Houthi hanno attaccato l’oleodotto est-ovest in Arabia Saudita e hanno rafforzato il controllo sullo stretto di Bab al-Mandab per interrompere le spedizioni di petrolio attraverso il Mar Rosso. La pressione al rialzo sui prezzi è stata aggravata dai limiti alla capacità di raffinazione globale a seguito degli attacchi ucraini alle raffinerie russe. Nel nostro scenario di base, ipotizziamo che le esportazioni di petrolio in tutta la regione rimangano ben al di sotto dei livelli pre-conflitto, poiché le interruzioni persistono sia lungo lo Stretto di Ormuz che lungo le rotte del Mar Rosso. Il prezzo del petrolio Brent dovrebbe rimanere al di sopra dei 100 dollari al barile per circa i prossimi sei mesi, per poi scendere a poco meno di 90 dollari al barile entro la fine del 2027.
Nonostante gli effetti negativi della crisi in Medio Oriente, l’attività economica globale è rimasta più solida del previsto. Gli indicatori di fiducia hanno registrato una ripresa negli ultimi mesi, con l’indice composito globale dei responsabili degli acquisti (PMI) salito a 54,3 a settembre, saldamente in territorio espansivo. Prevediamo una crescita del PIL globale del 2,5% per il 2026, solo marginalmente inferiore a quanto previsto nel nostro «Insolvency Outlook» dell’aprile 2026. Per il 2027 prevediamo una crescita del 2,8%, con una ripresa che acquisterà slancio solo lentamente a causa delle persistenti pressioni sui prezzi generate dal conflitto in Medio Oriente. Se l’interruzione dei flussi commerciali attraverso lo Stretto di Hormuz dovesse protrarsi più a lungo del previsto o se i danni alle infrastrutture energetiche fossero superiori alle previsioni, le ripercussioni economiche negative potrebbero essere più gravi. Pertanto, i rischi per l’economia globale continuano a essere orientati al ribasso.
Per l’eurozona è prevista una crescita modesta dello 0,9% nel 2026, seguita dall’1,2% nel 2027. Gli indicatori di fiducia confermano la resilienza, con il PMI composito che a settembre è salito a 53,1. Tuttavia, l’aumento dei prezzi del gas rappresenta un rischio al rialzo per l’inflazione. L’inflazione è aumentata sia a luglio che ad agosto, con il livello attuale che supera il 3%. Se i prezzi dell’energia dovessero rimanere elevati più a lungo, le pressioni inflazionistiche potrebbero rivelarsi più persistenti di quanto attualmente ipotizzato, pesando sulla crescita economica. Nell’eurozona, i paesi del sud stanno registrando dati sul PIL relativamente solidi, trainati da un settore turistico in crescita, dalla ripresa del mercato del lavoro e dalla spesa pubblica. Germania, Francia e Italia registrano una crescita relativamente più debole. Il settore industriale tedesco e l’economia italiana, ad alto consumo energetico, continuano a fare i conti con i prezzi elevati dell’energia, mentre la crescita in Francia è frenata dalle tensioni politiche e dalle preoccupazioni relative alla sostenibilità fiscale.
Per l’economia statunitense, prevediamo una crescita del 2,1% nel 2026 e del 2,4% nel 2027. Le previsioni di crescita per il 2026 e il 2027 sono state riviste al ribasso di 0,6 punti percentuali complessivi rispetto alle stime di aprile 2026, il che riflette principalmente un aumento dell’inflazione determinato dall’aumento dei prezzi del petrolio e dall’incremento delle importazioni. Allo stesso tempo, la crescita rimane resiliente grazie agli investimenti legati all’intelligenza artificiale, alla politica fiscale espansiva e alla produzione energetica interna. Gli Stati Uniti sono relativamente resistenti alle turbolenze nei mercati energetici derivanti dal conflitto in Medio Oriente. Gli Stati Uniti sono un esportatore netto di energia e non sono vulnerabili alla perdita delle forniture di GNL dal Golfo. Tuttavia, l’aumento dei prezzi del petrolio continuerà a spingere al rialzo l’inflazione negli Stati Uniti, poiché si ripercuote direttamente sui prezzi dell’energia al consumo. Si prevede ora che l’inflazione negli Stati Uniti si attesti in media al 3,4% nel 2026, 0,2 punti percentuali in più rispetto alle previsioni precedenti.
Le banche centrali devono soppesare lo shock inflazionistico causato dall’aumento dei prezzi dell’energia rispetto al rischio di una stagnazione economica. Negli Stati Uniti, la Federal Reserve persegue un doppio mandato di massima occupazione e stabilità dei prezzi. A settembre la Fed ha aumentato il tasso di riferimento al 4,0%. Prevediamo altri due aumenti dei tassi quest’anno, a ottobre e novembre, dopodiché la Fed dovrebbe mantenere i tassi invariati fino alla fine del 2027. La BCE ha aumentato il tasso di riferimento a giugno e a settembre. Prevediamo un ulteriore aumento dei tassi a dicembre 2026, poiché i prezzi dell’energia e l’inflazione di fondo hanno registrato un aumento negli ultimi tempi. Ciò porterebbe il tasso sui depositi della BCE al 2,75% entro la fine dell’anno. Prevediamo che questo tasso di riferimento rimanga invariato per gran parte del 2027, con un solo taglio previsto nel quarto trimestre del 2027.
Nel breve termine, le imprese subiranno l’impatto dell’inasprimento dei criteri di concessione del credito dovuto alla persistente incertezza economica. I criteri di concessione del credito per i prestiti alle imprese nell’eurozona si sono ulteriormente inaspriti nel secondo trimestre del 2026. Ciò è stato determinato dai rischi percepiti sulle prospettive economiche, nonché da una minore tolleranza al rischio da parte delle banche, che segnala un maggiore grado di avversione al rischio. Negli Stati Uniti, le banche hanno segnalato criteri di concessione dei prestiti invariati per i prestiti commerciali e industriali alle imprese di tutte le dimensioni. Sia nell’eurozona che negli Stati Uniti, i tassi di riferimento delle banche centrali hanno subito un moderato inasprimento nel corso del 2026. Nel 2027 le condizioni di credito bancario dovrebbero rimanere sostanzialmente invariate. Sebbene possano verificarsi ulteriori aumenti dei tassi d’interesse verso la fine del 2026, l’attuale percorso di rialzo dei tassi non è così ripido come nel 2022-2023, il che rende la situazione finanziaria delle imprese più stabile e prevedibile.
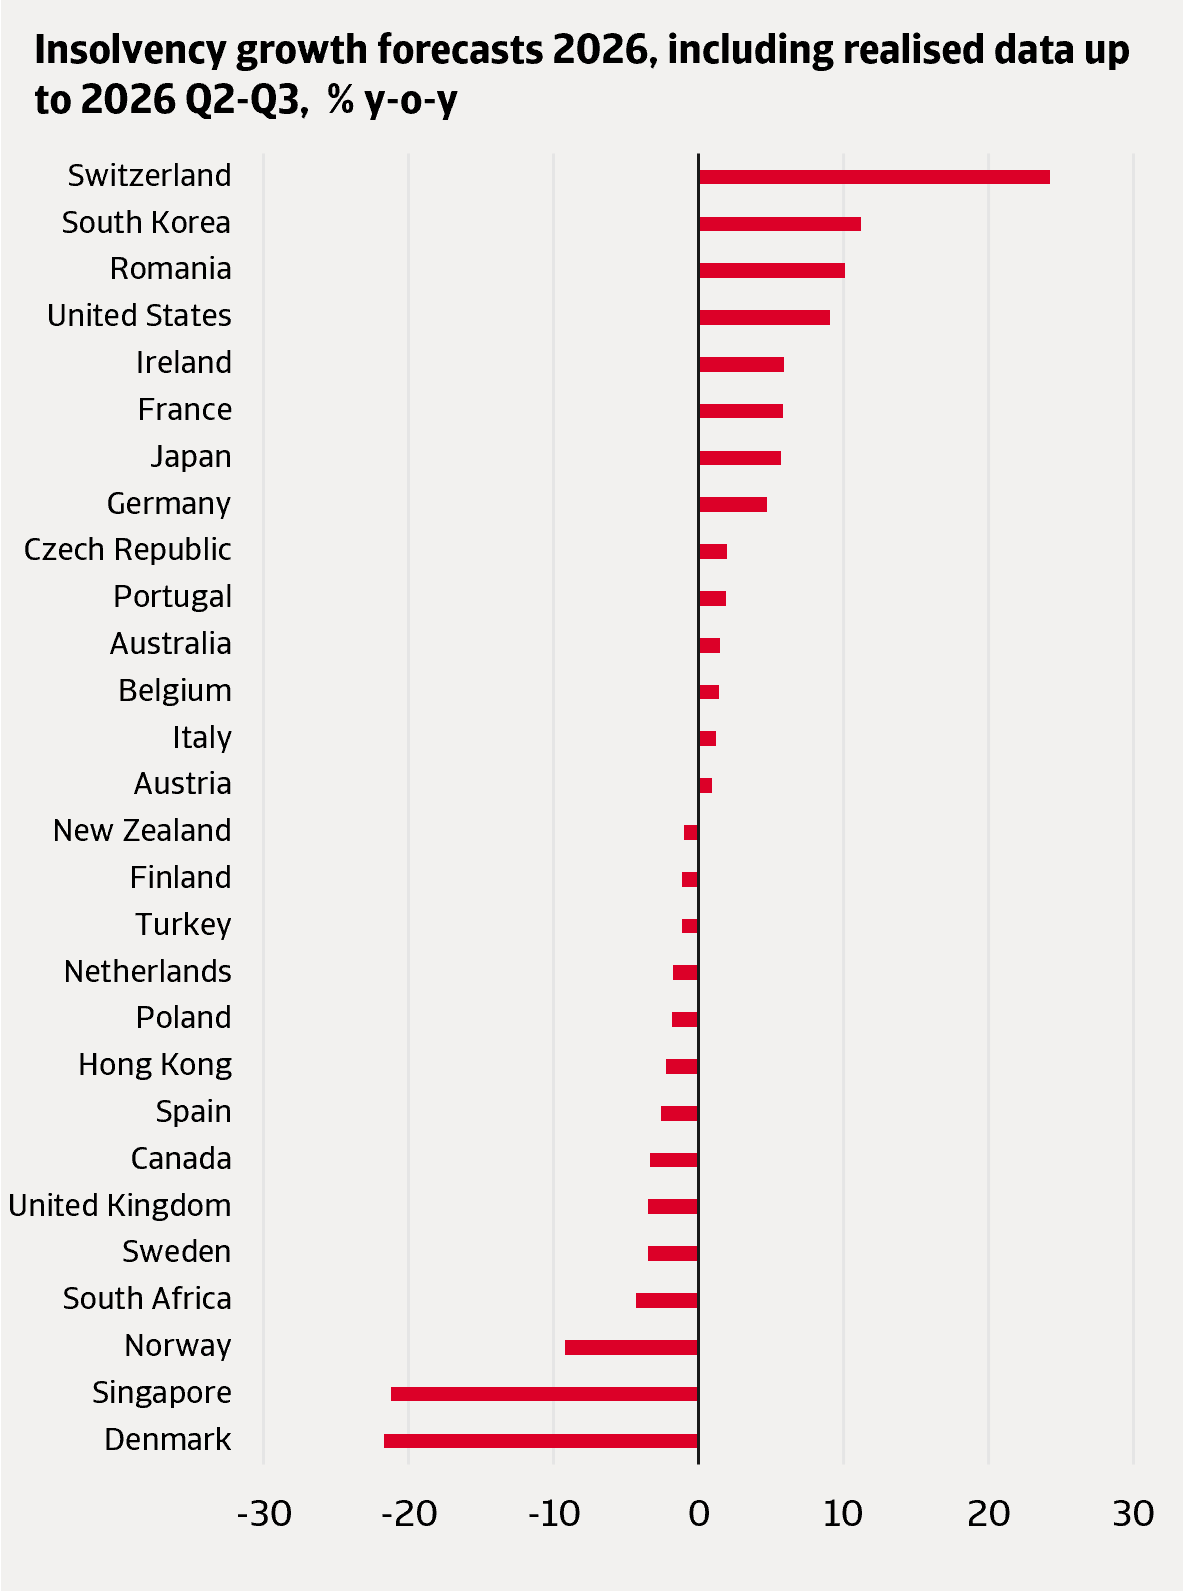
I dati effettivi più recenti indicano che nei primi tre trimestri del 2026 i fallimenti hanno continuato ad aumentare nella maggior parte dei mercati da noi monitorati, superando leggermente le nostre previsioni contenute nell’Insolvency Outlook di aprile. Sulla base dei dati effettivi più recenti e delle nostre previsioni relative alle condizioni economiche per il resto dell’anno, formuliamo una previsione sui casi di insolvenza per l’intero 2026. La Figura 1 mostra i tassi di crescita su base annua risultanti per il 2026. A livello globale, si prevede che i casi di insolvenza aumentino del 5%, sebbene vi siano differenze significative tra i vari mercati.
In Svizzera, i casi di insolvenza hanno registrato un forte aumento nel 2026 a causa dell’impatto di una revisione della legislazione fallimentare avvenuta nel 2025. In base al nuovo quadro normativo, i creditori pubblici, quali le autorità fiscali e i fondi di compensazione della previdenza sociale, devono far valere i crediti insoluti attraverso procedure fallimentari, mentre in precedenza potevano recuperare i debiti tramite procedure di sequestro dei beni. Il cambiamento ha aumentato in modo significativo il numero di aziende che hanno avviato procedure formali di fallimento, contribuendo all’aumento dei casi di insolvenza.
In Corea del Sud, le piccole e medie imprese (PMI) sono ancora gravate dal debito accumulato durante la pandemia. In combinazione con i tassi di interesse elevati, ciò sta aumentando i costi di servizio del debito. Oltre all’elevato numero di insolvenze, le difficoltà delle imprese si riflettono anche nell’aumento dei tassi di insolvenza sui prestiti. Nel frattempo, il calo delle vendite al dettaglio riflette la debolezza della domanda interna, gravando ulteriormente sul contesto imprenditoriale.
Negli Stati Uniti, si prevede che i casi di insolvenza aumentino del 9% nel 2026. Le piccole imprese sono state particolarmente colpite dai tassi di interesse relativamente elevati, dalla volatilità della politica tariffaria e dei prezzi del petrolio, nonché dalla maggiore incertezza politica. Allo stesso tempo, i ricavi delle piccole imprese sono diminuiti al netto dell’inflazione, il che suggerisce che l’impatto cumulativo dei precedenti aumenti dei prezzi abbia iniziato a pesare sulla domanda dei consumatori. Si prevede che questi sviluppi continuino a far aumentare i livelli di insolvenza nel 2026.
In Romania, l’economia ha subito una contrazione poiché l’elevata inflazione ha eroso la spesa dei consumatori e la spesa pubblica è stata tagliata per ridurre l’ampio disavanzo di bilancio. Inoltre, una crisi politica in corso ha accresciuto l’incertezza politica e sta contribuendo a ritardi nell’erogazione dei fondi UE. Di conseguenza, il contesto imprenditoriale ne risente negativamente, come dimostra un marcato deterioramento della fiducia delle imprese.
L’Irlanda, la Francia e la Germania stanno registrando aumenti più moderati, ma comunque sostanziali, dei casi di insolvenza. Tutti e tre i paesi hanno dovuto affrontare tassi di interesse a breve termine relativamente bassi nella prima metà del 2026. Tuttavia, a partire da giugno la BCE ha iniziato a inasprire leggermente la politica monetaria, esercitando una maggiore pressione sulla capacità di finanziamento delle imprese. Gli indicatori settoriali indicano che le insolvenze sono influenzate dal calo della produzione e dalla scarsa fiducia delle imprese in alcuni dei principali settori, quali i servizi domestici (escluse le TIC) e l’industria manifatturiera in Irlanda, il commercio al dettaglio e l’edilizia in Francia, nonché il commercio al dettaglio, l’edilizia e l’industria manifatturiera in Germania.
Figura 1: Nel 2026 si registrano ancora aumenti significativi dei casi di insolvenza in diversi mercati
 Fonte: Atradius
Vi sono anche paesi in cui le imprese sembrano essersi adattate relativamente bene alla nuova realtà economica caratterizzata da tassi di interesse e inflazione leggermente più elevati, nonché dalla graduale eliminazione delle misure di sostegno dell’era Covid. Guardando ai mercati con andamenti favorevoli, si osserva il calo più marcato dei casi di insolvenza a Singapore e in Danimarca. A Singapore la crescita economica è robusta, sostenuta da un forte commercio legato all’intelligenza artificiale. I casi di insolvenza erano elevati nel 2025, ma hanno registrato un forte calo all’inizio del 2026. Ciò si traduce in una crescita negativa su base annua dei casi di insolvenza per l’intero anno 2026. In Danimarca, le imprese hanno beneficiato di condizioni di finanziamento favorevoli nella prima metà del 2026. L’inflazione potrebbe registrare un leggero aumento nel resto dell’anno a causa dei prezzi più elevati dell’energia e di una crescita più sostenuta della domanda interna, ma rimane moderata rispetto alla media dell’eurozona. Inoltre, le condizioni di finanziamento potrebbero diventare leggermente meno favorevoli nel resto dell’anno, a causa dell’aumento dei tassi di interesse. Nel complesso, tuttavia, si prevede che le imprese beneficeranno di un’economia forte nel 2026, come dimostra l’andamento positivo della fiducia delle imprese nei settori dei servizi e del commercio al dettaglio.
Prevediamo inoltre un calo dei casi di insolvenza in Norvegia e, in misura minore, nei Paesi Bassi. In Norvegia, nonostante i tassi di interesse relativamente elevati, l’attività economica rimane robusta nel settore manifatturiero e, in linea di massima, in tutti i settori dei servizi. Nei Paesi Bassi, il calo dei casi di insolvenza è in linea con il miglioramento del clima di fiducia delle imprese, in particolare nei settori manifatturiero, del commercio al dettaglio e delle costruzioni. Sebbene la crescita economica rimanga modesta, gli indicatori di fiducia in questi settori sono migliorati rispetto agli anni precedenti, suggerendo un graduale miglioramento delle condizioni economiche.
A livello globale, prevediamo che nel 2027 i casi di insolvenza registrino un calo moderato del 4%, con segnali di normalizzazione verso livelli più bassi che inizieranno generalmente nella seconda metà del 2027. Il calo dei casi di insolvenza che prevediamo per il 2027 è leggermente inferiore a quanto previsto nel nostro Insolvency Outlook dell’aprile 2026. Ciò è dovuto principalmente alla maggiore persistenza dei casi di insolvenza osservata in vari mercati nel 2026. Nei mercati in cui i casi di insolvenza hanno raggiunto livelli insolitamente elevati, ipotizziamo in genere un calo graduale nel tempo, in linea con il fatto che le imprese si stanno gradualmente adattando al nuovo contesto caratterizzato da un’inflazione più elevata e da orientamenti di politica monetaria leggermente più restrittivi. Inoltre, ipotizziamo che le imprese più vulnerabili abbiano già abbandonato il mercato all’inizio del 2027.
Esistono alcuni mercati, come la Svizzera e il Regno Unito, in cui prevediamo che il livello di insolvenze rimanga vicino ai massimi storici per tutto il 2027. Per la Svizzera, ciò è dovuto principalmente alle modifiche apportate nel 2025 alla legislazione in materia di fallimento. Nel Regno Unito, la situazione debitoria delle imprese post-pandemia, gli elevati costi di finanziamento e la debole domanda dei consumatori dovrebbero mantenere alto il numero di insolvenze.
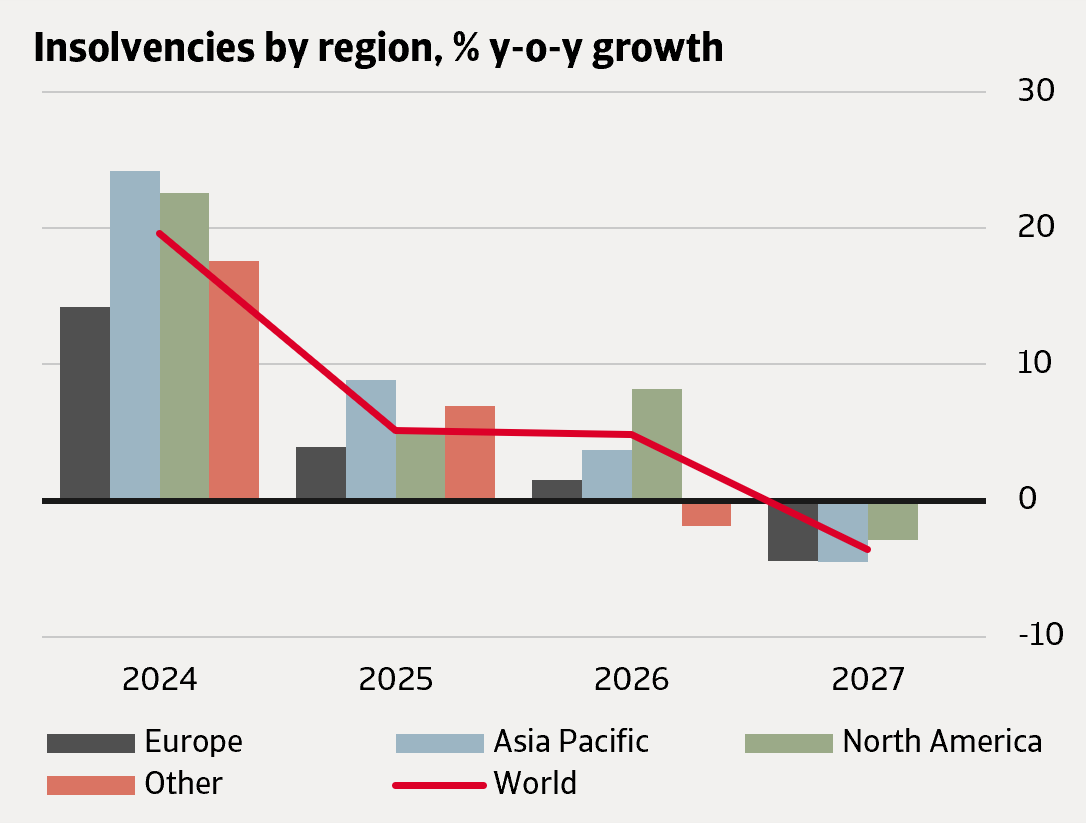
La Figura 2 presenta le nostre previsioni aggregate a livello globale e regionale. Prevediamo che nel 2027 i casi di insolvenza diminuiranno in tutte le principali regioni da noi monitorate. L’Asia-Pacifico e l’Europa mostrano un calo sostanziale del 5%, determinato principalmente dalla nostra ipotesi di normalizzazione rispetto ai livelli elevati del 2026. Per l’Asia-Pacifico, si osserva una sostanziale revisione al rialzo delle previsioni a causa di livelli di insolvenza persistentemente più elevati rispetto a quanto previsto ad aprile. Il Nord America mostra una diminuzione del 3%, a seguito di dinamiche di insolvenza migliori del previsto negli Stati Uniti alla fine del 2026 e della continua resilienza della crescita economica.
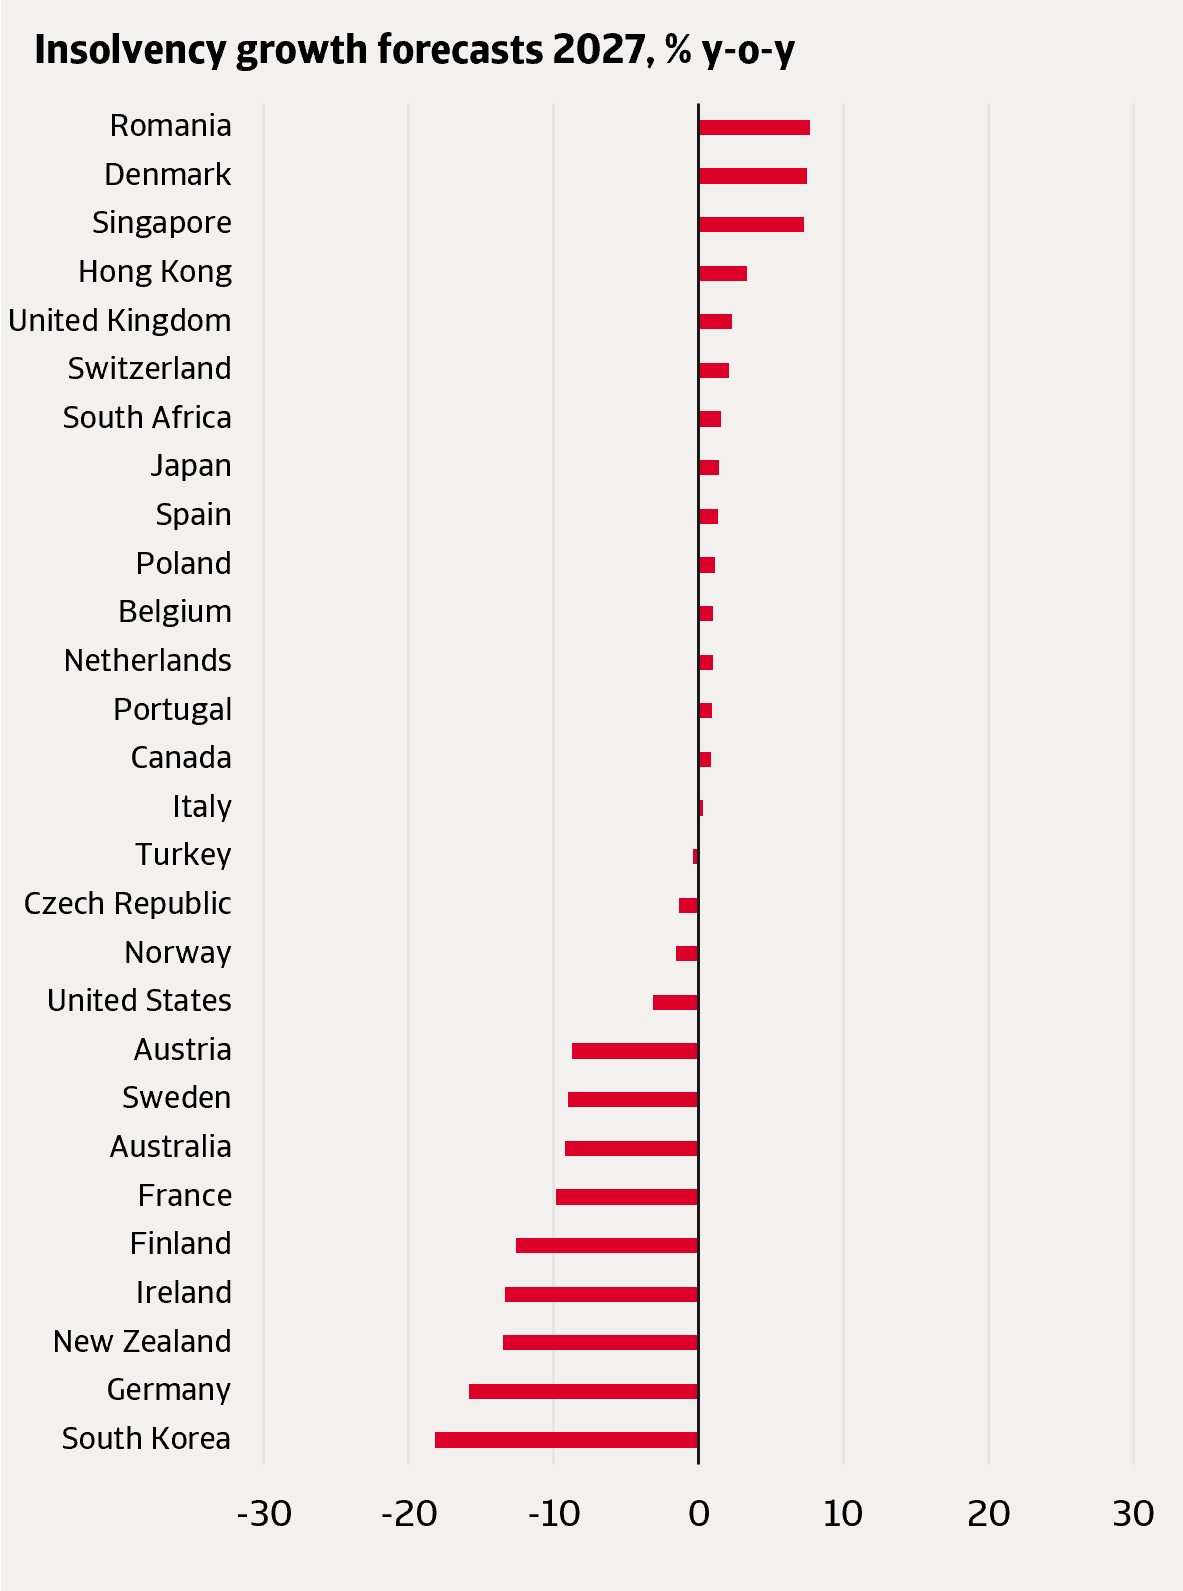
Le sezioni seguenti descrivono gli sviluppi chiave in ciascuna regione, con i tassi di crescita annuali per il 2026 e il 2027 riportati nella figura 3 per tutti i mercati monitorati.
Figura 2: Nella maggior parte delle regioni, la normalizzazione al ribasso dei casi di insolvenza è rinviata al 2027
 Fonte: Atradius
Negli Stati Uniti, prevediamo che i casi di insolvenza diminuiscano del 3% nel 2027, una riduzione leggermente superiore a quella indicata nel nostro “Insolvency Outlook” dell’aprile 2026. Il clima economico è destinato a rimanere difficile per le aziende, con dazi commerciali elevati e una maggiore incertezza politica. L’inflazione e i tassi di interesse elevati stanno inoltre esercitando ulteriore pressione sulle finanze delle imprese. Ciononostante, prevediamo che il processo di adeguamento sarà in gran parte completato entro l’inizio del 2027. Man mano che le imprese si adatteranno al nuovo contesto e la crescita economica rimarrà relativamente resiliente, i casi di insolvenza dovrebbero diminuire moderatamente nel corso dell’anno.
In Canada, prevediamo un leggero aumento dei casi di insolvenza dell’1%, in linea con la normalizzazione dei livelli di insolvenza rispetto ai picchi del 2024-2025. I tassi di interesse sono relativamente bassi, il che lascia un certo margine per un inasprimento monetario qualora l’inflazione si rivelasse persistente. Tuttavia, i rischi sono al rialzo, poiché l’economia canadese rimane esposta alle tensioni commerciali con gli Stati Uniti che potrebbero danneggiare in modo particolare le piccole imprese, le quali dispongono di minori ammortizzatori contro gli aumenti dei prezzi o le interruzioni della catena di approvvigionamento.
Figura 3: Nel 2027 si prevede una moderata diminuzione dei casi di insolvenza in molti mercati chiave
 Fonte: Atradius
Prevediamo che nel 2027 i casi di insolvenza in Europa diminuiranno del 5%, con la maggior parte dei paesi che registrerà cali sostanziali o andamenti sostanzialmente stabili, mentre solo due paesi mostreranno aumenti significativi.
Tutti i paesi per i quali si prevedono cali sostanziali dei casi di insolvenza stanno vivendo una normalizzazione al ribasso rispetto agli elevati livelli di insolvenza del 2026. A nostro avviso, i livelli di insolvenza in questi mercati sono stati spinti al rialzo da condizioni economiche avverse, ma non vi sono ragioni strutturali per cui debbano rimanere elevati nel lungo termine. Prevediamo quindi che, entro il 2027, le aziende più vulnerabili saranno uscite dal mercato, mentre le imprese rimanenti si saranno adattate al nuovo contesto economico.
Prevediamo una sostanziale diminuzione dei casi di insolvenza nel 2027 per alcuni paesi dell’eurozona: Germania, Irlanda, Francia e Austria. Nonostante le pressioni in corso sulle imprese, come evidenziato dall’elevato numero di insolvenze negli ultimi dati, il contesto imprenditoriale dovrebbe beneficiare di un miglioramento dell’attività economica, di prospettive di inflazione contenute e di tassi di interesse relativamente moderati nell’eurozona.
In Finlandia, il numero di insolvenze ha già iniziato a diminuire lo scorso anno grazie a una ripresa economica generalizzata, trainata principalmente dalla domanda interna. Date le prospettive positive, prevediamo che il percorso di normalizzazione proseguirà. In Svezia, nel 2027 le aziende dovrebbero beneficiare di una crescita economica robusta e di tassi di interesse più favorevoli rispetto a quelli dell’eurozona.
Prevediamo un aumento dei casi di insolvenza in soli due mercati europei, la Danimarca e la Romania, ma per ragioni molto diverse. In Danimarca, il brusco calo dei casi di insolvenza nel 2026 non sembra essere pienamente spiegabile dai fondamentali macroeconomici. Prevediamo quindi che i casi di insolvenza registrino un leggero aumento rispetto al livello attuale, determinando un incremento complessivo per l’intero anno 2027.
D’altra parte, in Romania prevediamo un aumento dei casi di insolvenza a causa delle pressioni persistenti sul contesto imprenditoriale. Data l’ulteriore necessità di attuare misure di aggiustamento fiscale e la possibile discontinuità delle politiche dovuta alla crisi politica in corso, prevediamo che la crescita economica rimanga modesta. Inoltre, si prevede che l’inflazione e i tassi di interesse rimangano tra i più elevati dell’Europa orientale.
Per quanto riguarda gli altri mercati europei oggetto di analisi, prevediamo che nel 2027 i livelli di insolvenza rimangano sostanzialmente stabili rispetto al 2026. Ciò riflette la resilienza agli shock globali in alcuni paesi, quali Belgio, Italia, Portogallo, Polonia e Spagna, oppure una stabilizzazione a livelli più elevati, come nel caso della Svizzera, dove riteniamo che le modifiche alla legislazione in materia di insolvenza avranno effetti persistenti.
Nei Paesi Bassi e in Norvegia, prevediamo che i casi di insolvenza si stabilizzino ai livelli relativamente bassi osservati nel 2026. Gli ultimi indicatori macroeconomici suggeriscono che le condizioni economiche interne rimarranno relativamente favorevoli, mentre le imprese hanno continuato a dimostrare resilienza nonostante un contesto esterno più difficile.
Nel complesso, prevediamo che nel 2027 i casi di insolvenza nell’Asia-Pacifico diminuiranno del 5%. Ciò è dovuto principalmente a riduzioni rispetto ai livelli storicamente elevati registrati in Australia e Corea del Sud, due dei mercati più grandi della regione.
In Australia, dato che si prevede che i tassi di interesse elevati persisteranno per tutto il 2027 a causa di un’inflazione relativamente alta e che gli indicatori di fiducia delle imprese segnalano un contesto economico depresso, prevediamo un numero elevato di insolvenze nella prima metà del 2027 rispetto ai livelli osservati nel 2026. Tuttavia, nella seconda metà del 2027, anche se le condizioni macroeconomiche non dovessero migliorare in modo significativo, prevediamo che le imprese più deboli saranno già uscite dal mercato, determinando complessivamente un minor numero di insolvenze per l’intero anno.
Anche in Corea del Sud i tassi di interesse dovrebbero rimanere relativamente elevati. Tuttavia, come in Australia, prevediamo che i casi di insolvenza diminuiranno una volta che le aziende più vulnerabili saranno uscite dal mercato, anche se il contesto economico continuerà a mostrare segni di tensione nel 2027.
Anche in Nuova Zelanda si prevede un calo significativo dei casi di insolvenza, che riflette una normalizzazione rispetto ai livelli elevati registrati nel 2025 e nel 2026. Sebbene si preveda un aumento dell’inflazione, l’attuale orientamento monetario accomodante offre margine per un graduale inasprimento della politica monetaria, senza esercitare una pressione eccessiva sulla situazione finanziaria delle imprese.
In Giappone, d’altra parte, prevediamo che i casi di insolvenza rimangano elevati per tutto il 2027, il che suggerisce un cambiamento limitato. Riteniamo che la pressione sulle finanze delle imprese aumenterà nel 2027, poiché la Banca del Giappone dovrebbe attuare diversi aumenti dei tassi di interesse per limitare le pressioni al ribasso sullo yen.
A Singapore, i casi di insolvenza hanno registrato un forte calo all’inizio del 2026. Questo andamento sembra essere sostenuto solo in parte dalle condizioni macroeconomiche sottostanti. Prevediamo che i casi di insolvenza registrino un leggero aumento nel corso del 2027, con un conseguente incremento per l’intero anno.