Atradius Atrium
Ottenete l'accesso diretto alle informazioni sulla vostra polizza, agli strumenti di applicazione dei limiti di credito e agli approfondimenti.

 Italia
 Australia
 Austria
 Belgio
 Brazil
 Bulgaria
 Canada
 Cina
 Danimarca
 Emirati Arabi Uniti
 Finlandia
 Francia
 Germania
 Giappone
 Grecia
 Gruppo
 Hong Kong SAR
 India
 Irlanda
Italia
 Lituania
 Messico
 Norvegia
 Nuovo Zelanda
 Paesi Bassi
 Polonia
 Portugal
 Regno Unito
 Repubblica Ceca
 Romania
 Singapore
 Slovacchia
 Slovenia
 Spain
 Stati Uniti
 Svezia
 Svizzera
 Turchia
 Ungheria
L’America Latina e i Caraibi (LAC) stanno dimostrando ancora una volta una notevole resilienza in un contesto globale difficile. La crescita economica rimane modesta rispetto agli standard dei mercati emergenti (figura 1), ma gli shock esterni di maggiore entità non hanno innescato l’instabilità diffusa registrata durante precedenti periodi di tensione globale. Quadri di politica monetaria più solidi, tassi di cambio flessibili e riserve esterne rafforzate hanno reso gran parte della regione più capace di assorbire gli shock.
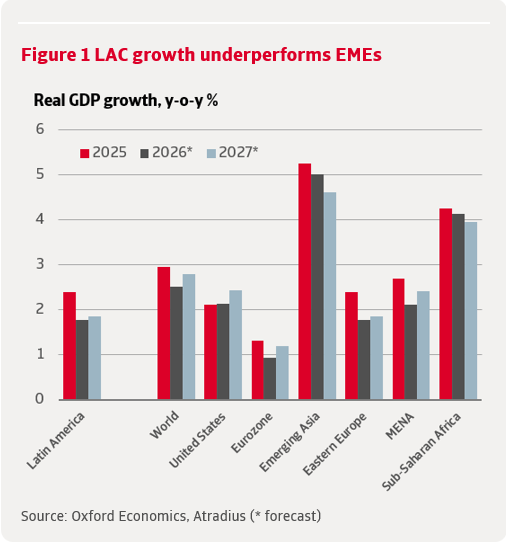
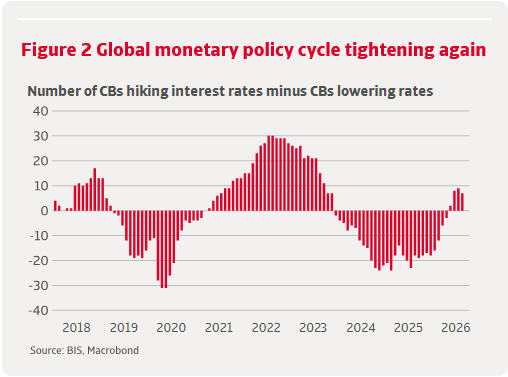
Il contesto esterno sta diventando meno favorevole. L’economia globale sta attraversando un periodo di crescita più lenta, sempre più disomogenea ma comunque costante, con una crescita del PIL mondiale che, secondo le previsioni, dovrebbe rallentare dal 3,0% nel 2025 al 2,5% nel 2026, per poi registrare una modesta ripresa al 2,8% nel 2027. Gli Stati Uniti continuano a registrare risultati migliori rispetto alla maggior parte delle economie avanzate, grazie agli investimenti guidati dall’intelligenza artificiale che attenuano i rallentamenti in altri settori e all’espansione fiscale che stimolerà ulteriormente la crescita l’anno prossimo. L’Asia emergente rimane il principale motore della crescita globale, sebbene lo slancio stia rallentando. Tuttavia, le turbolenze nel mercato energetico e l’aumento dei costi di trasporto derivanti dalla guerra in Iran mantengono le pressioni inflazionistiche globali più elevate del previsto. Ciò sta rallentando la disinflazione, limitando il margine di manovra per l’allentamento monetario (figura 2) e mantenendo le condizioni di finanziamento globali più restrittive più a lungo. Anche il commercio globale sta perdendo slancio, poiché le rivalità geopolitiche, la diversificazione delle catene di approvvigionamento e le misure di politica industriale stanno ridefinendo i flussi commerciali. Per l’America Latina e i Caraibi (LAC), queste tendenze incidono principalmente attraverso i prezzi delle materie prime, la domanda di esportazioni, i flussi di investimento e le condizioni di finanziamento.
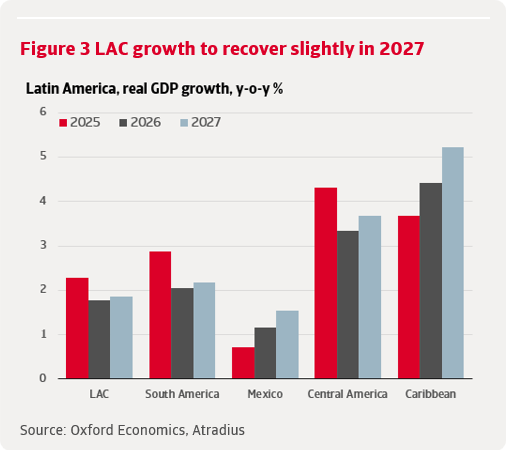
Le prospettive di crescita variano notevolmente all’interno della regione (figura 3). Il Sudamerica rimane la sottoregione con le prestazioni più deboli: la crescita dovrebbe rallentare dal 2,9% nel 2025 al 2,0% nel 2026 e al 2,2% nel 2027, penalizzata dall’inflazione persistente e da condizioni di finanziamento più restrittive. Anche il Messico sta crescendo al di sotto del proprio potenziale, poiché le preoccupazioni relative all’indebolimento dello Stato di diritto, al risanamento fiscale e all’incertezza che circonda il commercio con gli Stati Uniti mantengono la crescita vicina a solo l’1%. L’America Centrale presenta prospettive più favorevoli, grazie ai forti afflussi di rimesse che sostengono la domanda interna. La crescita nei Caraibi dovrebbe superare quella delle altre sottoregioni, trainata dal turismo, dagli investimenti e dagli sforzi di ricostruzione – oltre che dall’aumento della produzione petrolifera della Guyana – sebbene l’elevato indebitamento e l’esposizione ai disastri naturali rimangano vincoli importanti.
L’anno appena trascorso è stato caratterizzato da numerose elezioni nazionali che hanno portato a cambiamenti significativi nella politica economica, in grado di contribuire a rafforzare la resilienza della regione. I nuovi governi in Bolivia, Cile, Colombia, Costa Rica e Perù stanno ponendo maggiore enfasi sulla disciplina fiscale, sugli investimenti e sulle riforme strutturali, ma la capacità di attuazione e il sostegno politico variano notevolmente. L’Argentina continua a compiere progressi nella correzione dei precedenti squilibri macroeconomici, mentre le riforme in paesi quali il Paraguay e la Repubblica Dominicana stanno rafforzando i quadri istituzionali e le prospettive di investimento. Questi sviluppi potrebbero migliorare la resilienza nel lungo periodo, ma nel breve termine il risanamento fiscale potrebbe pesare sulla crescita e intensificare le pressioni sociali, in particolare laddove l’aggiustamento fa seguito a un lungo periodo di cattiva gestione delle politiche in paesi come l’Argentina e la Bolivia.
Il contesto geopolitico è diventato più complesso a causa della guerra in Iran e dell’incertezza politica negli Stati Uniti, che si riflette sia in una posizione regionale più interventista sia in persistenti rischi legati alla politica commerciale. Il conflitto in Medio Oriente, in particolare l’interruzione del traffico marittimo nello Stretto di Hormuz, ha fatto aumentare i prezzi globali di petrolio, gas, fertilizzanti e generi alimentari a partire da marzo. Sebbene i successivi negoziati tra Stati Uniti e Iran abbiano alleviato in parte le pressioni, le recenti recrudescenze hanno spinto nuovamente i prezzi al rialzo e la situazione rimane incerta. In quanto importatrice netta di petrolio, gas e fertilizzanti, la regione deve far fronte a costi di importazione più elevati, a rinnovate pressioni inflazionistiche e a un margine di manovra più limitato per l’allentamento monetario.
Gli effetti del conflitto in Medio Oriente variano inoltre all’interno dell’America Latina e dei Caraibi (LAC). Le economie importatrici di energia, in particolare nei Caraibi e in America Centrale, nonché in Cile, sono relativamente vulnerabili. I paesi esportatori di energia, quali Argentina, Brasile, Colombia e Guyana, beneficiano di prezzi all’esportazione più elevati e di una maggiore produzione. Tuttavia, anche le economie produttrici di petrolio devono far fronte a costi interni più elevati, poiché spesso importano carburanti raffinati o fertilizzanti. L’esposizione commerciale diretta alle economie del Golfo rimane limitata, riducendo la vulnerabilità della regione rispetto all’Asia e all’Africa.
Allo stesso tempo, l’influenza degli Stati Uniti nell’America Latina e nei Caraibi sta aumentando, poiché la sicurezza dell’emisfero e gli interessi economici passano in primo piano nell’agenda di politica estera di Washington. Gli Stati Uniti hanno adottato una posizione più interventista, combinando interventi militari, coercizione economica, sanzioni e cooperazione in materia di sicurezza per promuovere i propri obiettivi. Ciò include la cattura, avvenuta a gennaio, del presidente venezuelano Nicolás Maduro da parte delle forze statunitensi e la crescente pressione su Cuba, che gli Stati Uniti definiscono una questione di sicurezza nazionale. Sebbene tale pressione si sia finora concentrata su misure economiche – sanzioni estese e un blocco petrolifero – il rischio di un’azione militare mirata rimane elevato.
Le iniziali minacce di un’azione militare unilaterale contro obiettivi legati al traffico di droga in Messico e in Colombia hanno gradualmente lasciato il posto a un approccio più collaborativo, incentrato sui partenariati con le autorità nazionali e sulla cooperazione multilaterale. Il lancio, avvenuto a marzo, dell’iniziativa «Shield of the Americas», volta a creare una coalizione americana contro i cartelli, riflette questo cambiamento. Allo stesso tempo, gli Stati Uniti sono diventati più attivi nella politica interna, sostenendo apertamente candidati di destra in Honduras, Colombia e Brasile, mentre esercitano pressioni sui governi affinché riducano la loro dipendenza dagli investimenti cinesi, in particolare nei progetti di infrastrutture strategiche.
I rischi climatici aggravano questi rischi economici e geopolitici. Secondo il Centro di Previsioni Climatiche della NOAA, El Niño si sta rafforzando, con una probabilità superiore al 90% che si verifichi un evento molto intenso durante l’autunno e l’inverno dell’emisfero settentrionale del 2026-27. Per il periodo da ottobre a dicembre 2026, si stima una probabilità del 75% che si verifichi un evento di intensità superiore a quella dei precedenti episodi di El Niño registrati dal 1950. Inoltre, il centro sottolinea che condizioni di El Niño più intense aumentano la probabilità che si verifichino gli impatti tipici, senza però garantirne l’effettivo verificarsi.
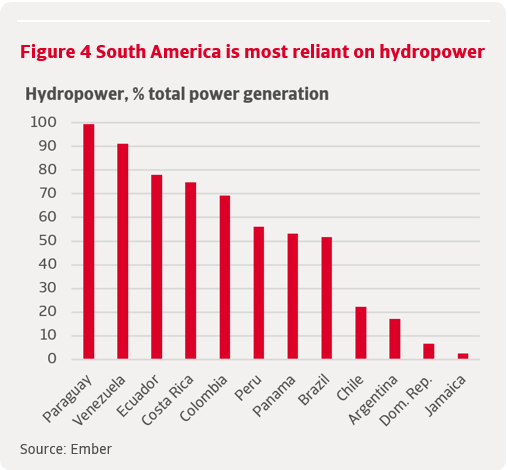
Gli effetti economici di un simile «super El Niño» varieranno da un paese all’altro dell’America Latina e dei Caraibi. La siccità potrebbe indebolire la produzione agricola e la generazione idroelettrica in alcune zone del Sudamerica settentrionale, dell’America Centrale e dei Caraibi. Altrove, le piogge eccessive potrebbero danneggiare i raccolti, le infrastrutture e le catene di approvvigionamento. I paesi fortemente dipendenti dall’energia idroelettrica, come il Paraguay, il Venezuela e l’Ecuador, devono affrontare un ulteriore rischio per la sicurezza energetica (figura 4), mentre le interruzioni nell’approvvigionamento alimentare potrebbero alimentare l’inflazione e ritardare l’allentamento monetario.
La potenziale intensità di questo evento rende la preparazione particolarmente importante. Finanze pubbliche solide, finanziamenti per la gestione del rischio di catastrofi e infrastrutture resilienti possono contribuire a limitare i danni economici. Gli sforzi di riforma in corso – dal programma di stabilizzazione dell’Argentina alle riforme di governance in Paraguay e a quelle volte a migliorare la competitività nella Repubblica Dominicana – consentono a gran parte dell’America Latina e dei Caraibi di trovarsi in una posizione migliore per far fronte agli shock rispetto ai precedenti periodi di tensione globale.
Scarica il rapporto completo nella sezione "Documenti correlati" qui sotto.