Atradius Atrium
Ottenete l'accesso diretto alle informazioni sulla vostra polizza, agli strumenti di applicazione dei limiti di credito e agli approfondimenti.

 Italia
 Australia
 Austria
 Belgio
 Brazil
 Bulgaria
 Canada
 Cina
 Danimarca
 Emirati Arabi Uniti
 Finlandia
 Francia
 Germania
 Giappone
 Grecia
 Gruppo
 Hong Kong SAR
 India
 Irlanda
Italia
 Lituania
 Messico
 Norvegia
 Nuovo Zelanda
 Paesi Bassi
 Polonia
 Portugal
 Regno Unito
 Repubblica Ceca
 Romania
 Singapore
 Slovacchia
 Slovenia
 Spain
 Stati Uniti
 Svezia
 Svizzera
 Turchia
 Ungheria
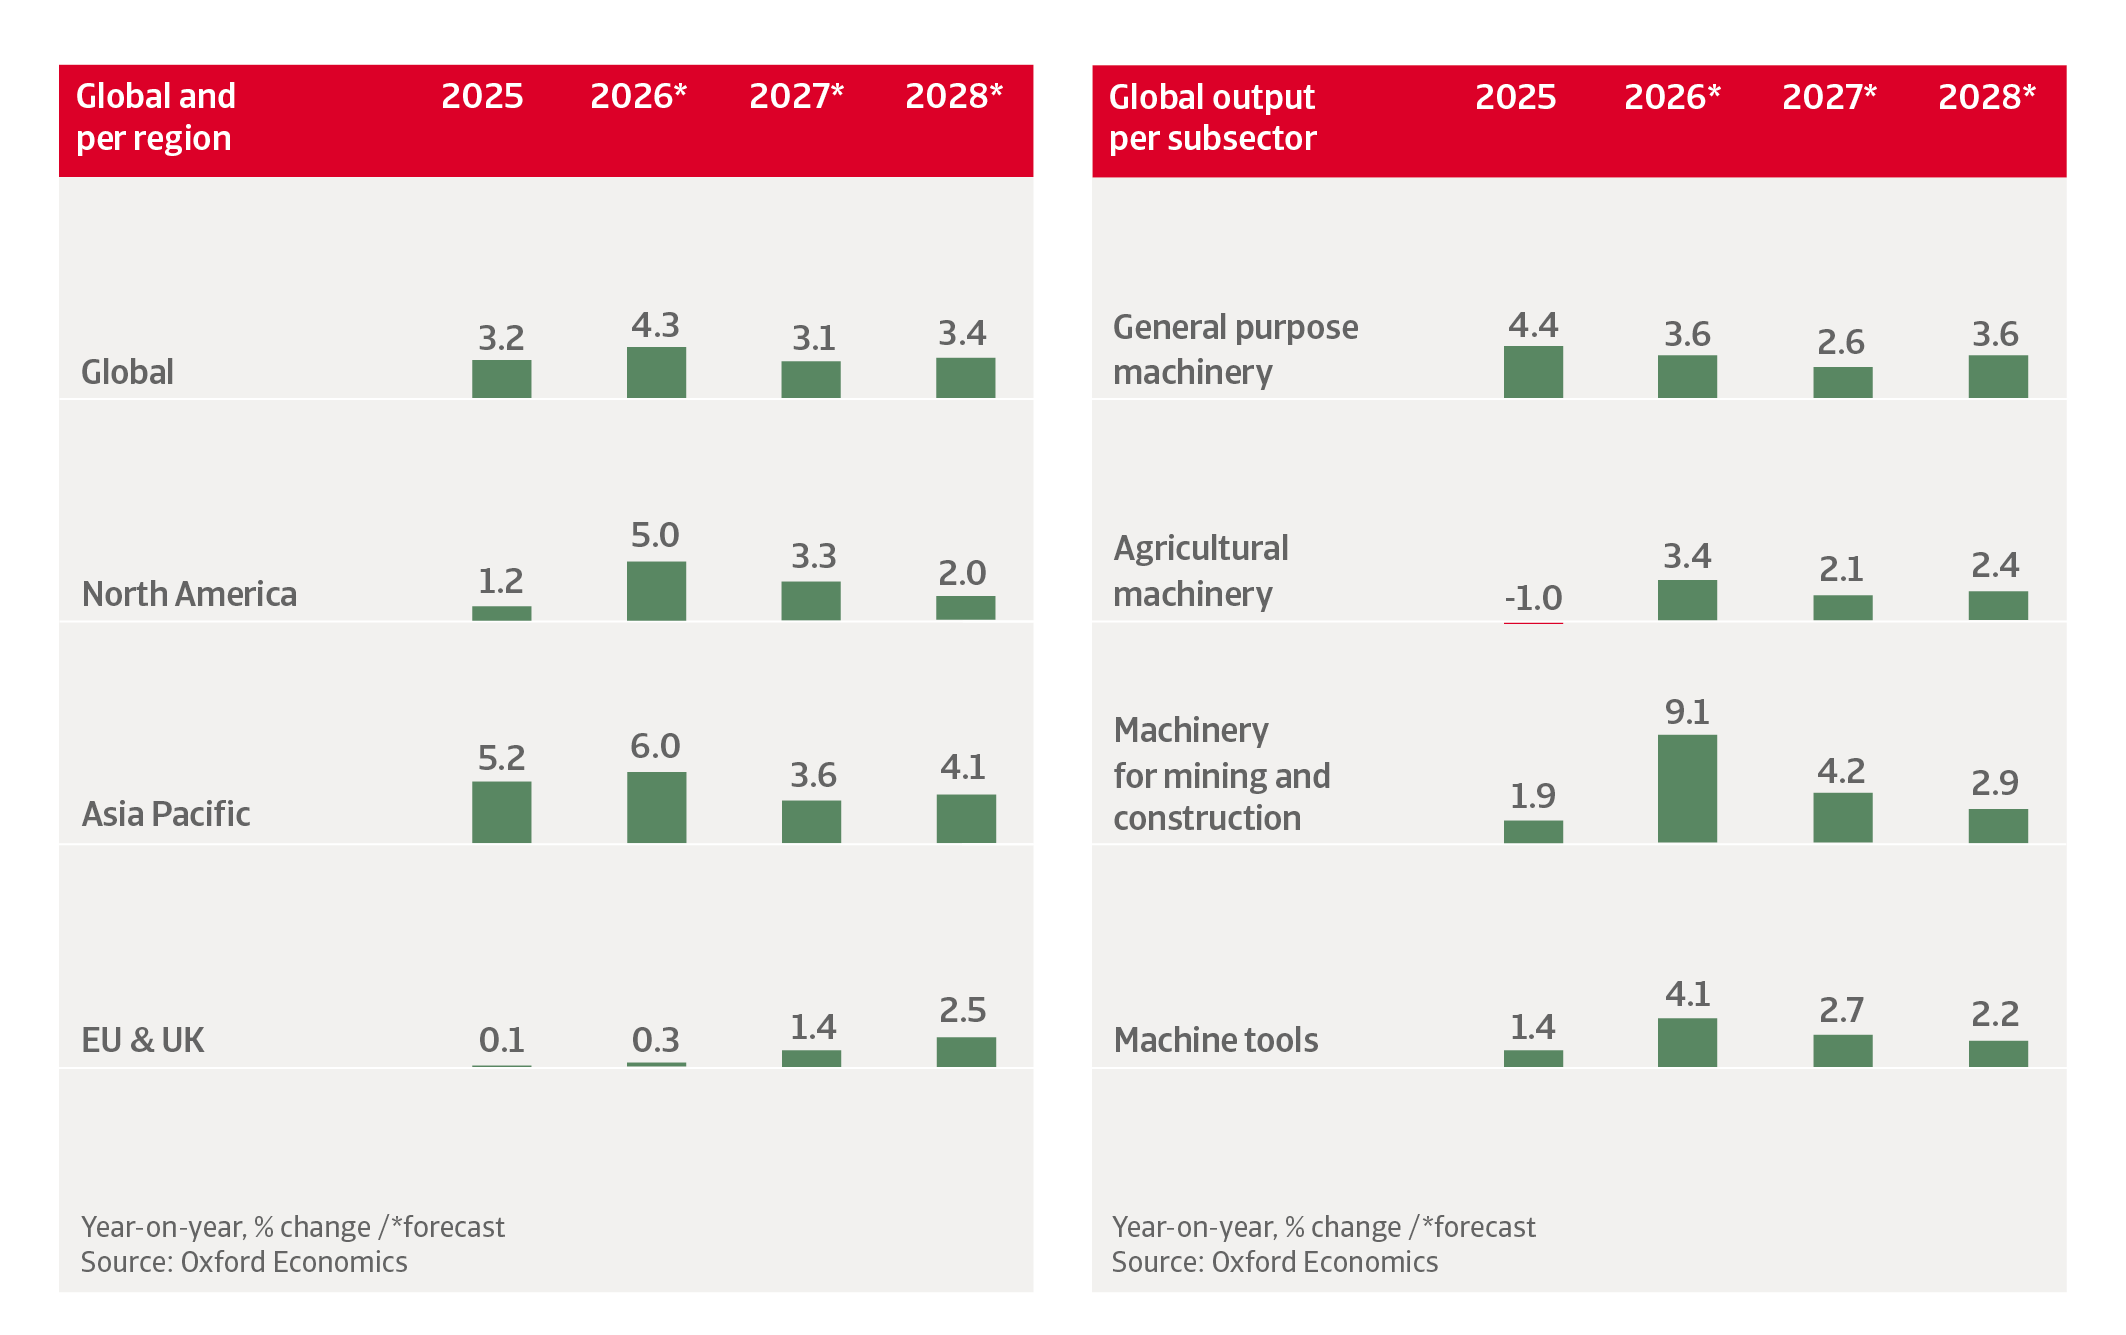
Prevediamo che la produzione globale nel settore dell’ingegneria meccanica aumenti del 4,3% nel 2026, seguita da un +3,1% nel 2027. Dopo le contrazioni registrate nel 2023 e nel 2024, la ripresa sta acquistando slancio grazie al miglioramento degli investimenti in conto capitale.
La crescita prevista per il 2026 e il 2027 nel settore delle macchine e dell'ingegneria a livello regionale è più forte in Nord America e nell'Asia-Pacifico (vedi grafico a pagina seguente). Negli Stati Uniti la domanda di macchinari è in crescita grazie alla continua e robusta spesa in conto capitale legata all’intelligenza artificiale, in particolare nell’hardware e nella costruzione di data center. L’espansione della costruzione di data center sta trainando la domanda di turbine, generatori e altre apparecchiature per la trasmissione di energia. Il settore dei macchinari dell’Asia-Pacifico sta beneficiando delle forti esportazioni e degli investimenti tecnologici, in particolare lungo le catene di approvvigionamento dei semiconduttori e dell’elettronica.
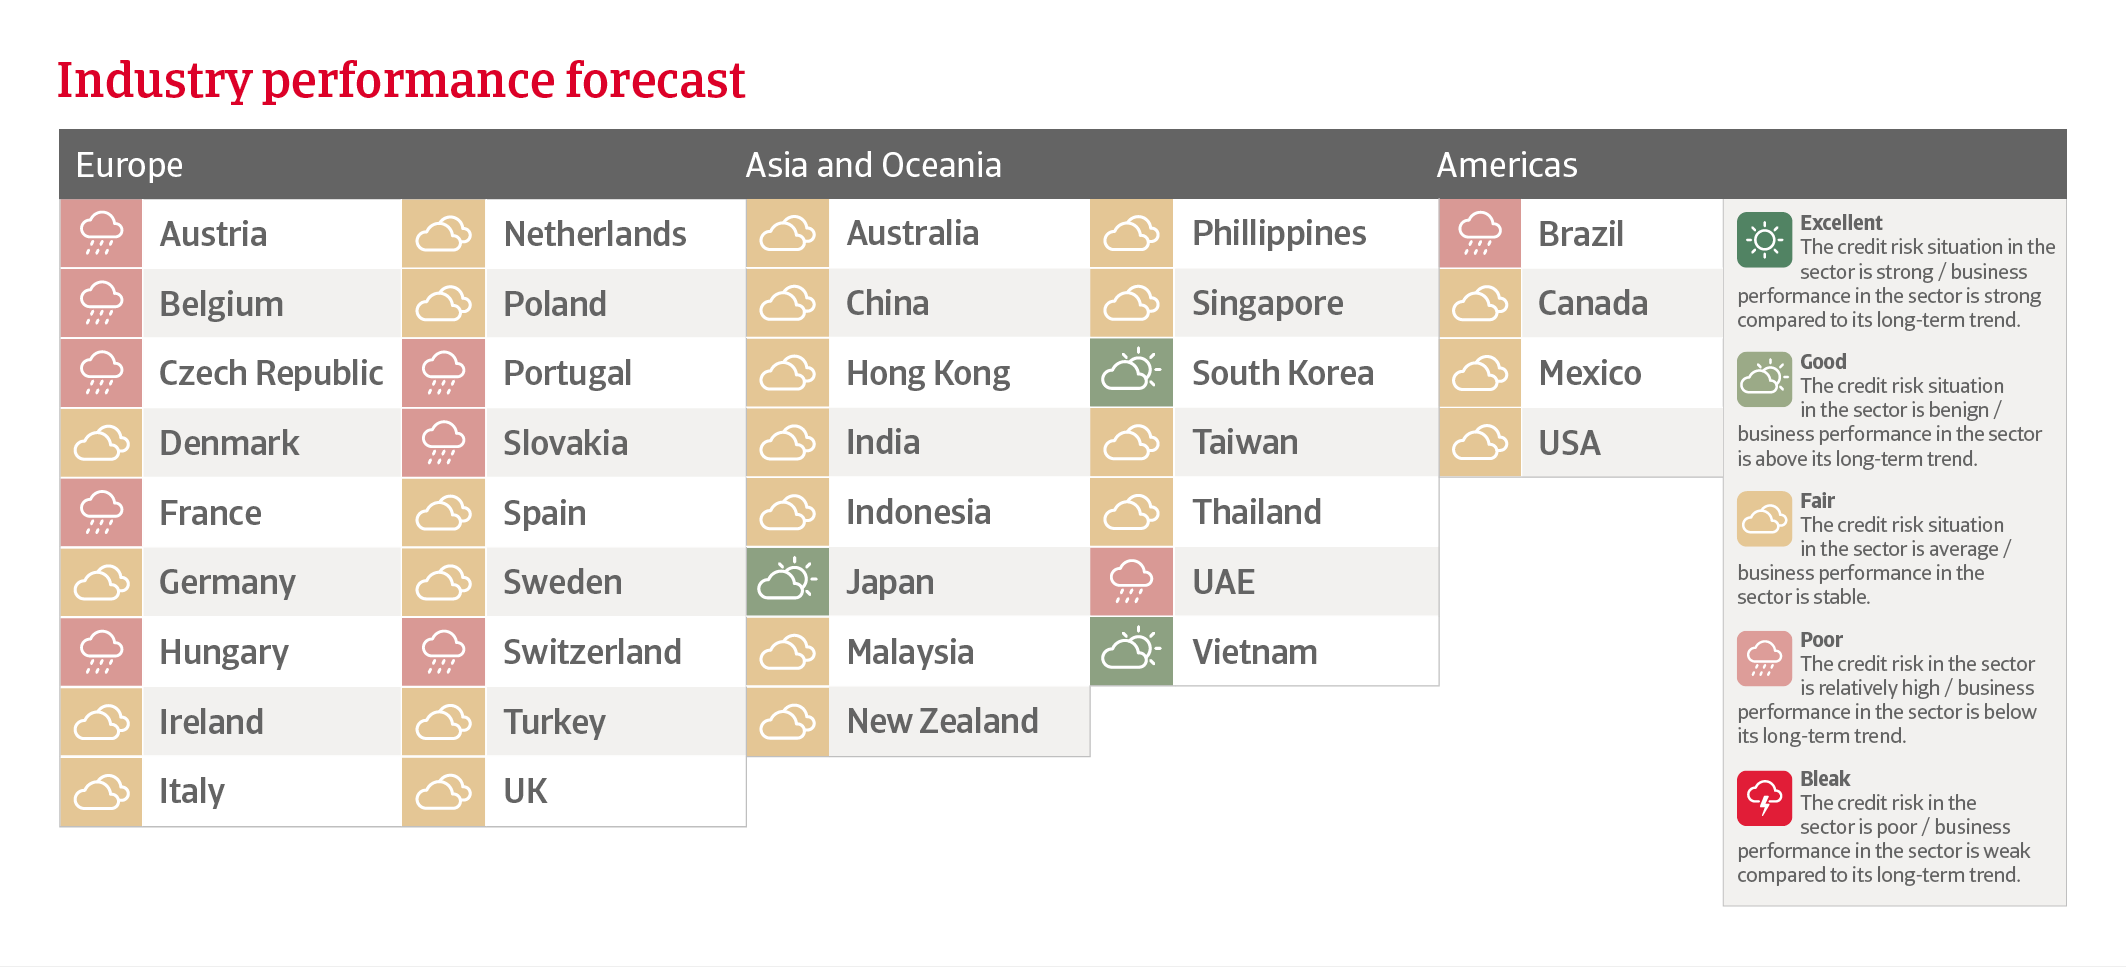
In Europa, l’andamento del settore è frenato dalla debolezza delle esportazioni, dall’elevata incertezza e dall’inflazione legata ai costi energetici. Le politiche monetarie più restrittive nella regione stanno ostacolando la capacità delle aziende manifatturiere di investire in macchinari. La percentuale di paesi in cui le prestazioni aziendali e la situazione del rischio di credito del settore dei macchinari e dell’ingegneria sono valutate come “scadenti” è piuttosto elevata (vedi grafico sottostante).
Il settore dei macchinari dipende fortemente dalle catene di approvvigionamento transfrontaliere ed è quindi molto sensibile ai cambiamenti nelle politiche commerciali globali. La fiducia e la sicurezza nelle decisioni di pianificazione strategica sono importanti per un settore che spesso richiede finanziamenti per ingenti spese in conto capitale, che si protraggono spesso per molti anni. La persistente incertezza sui dazi statunitensi e sulle misure di ritorsione rimane un problema per il settore.
Nel medio e lungo termine, il passaggio ai veicoli elettrici porterà a cambiamenti nell’offerta di macchinari al settore automobilistico, con una maggiore enfasi sulle batterie e sulle relative apparecchiature elettriche. La domanda di macchinari per la produzione di motopropulsori convenzionali si indebolirà. In tutte le regioni, prevediamo un rallentamento della crescita del settore nel lungo termine. Ciò riguarda principalmente l’Asia-Pacifico, dove la Cina sta raggiungendo i limiti del proprio modello di crescita basato sugli investimenti.
Prevediamo che la produzione nel settore dell’ingegneria meccanica statunitense crescerà del 5,9% nel 2026 e del 3,2% l’anno prossimo. Dopo un aumento dell’8% nel 2025, gli investimenti in macchinari e attrezzature negli Stati Uniti sono destinati a crescere del 7,8% quest’anno. I livelli dei nuovi ordini hanno raggiunto massimi storici, superiori del 53% rispetto a quelli registrati un decennio fa, con gli ordini ricevuti nel settore dei macchinari e delle apparecchiature elettriche che sono quasi raddoppiati. Il principale motore è rappresentato dalla continua e robusta spesa in conto capitale legata all’intelligenza artificiale (IA), in particolare nell’hardware e nella costruzione di data center. Si prevede che la produzione di macchinari per usi speciali aumenti del 7,4% nel 2026 e del 4,2% nel 2027. L’espansione della costruzione di data center sta trainando la domanda di turbine, generatori e altre apparecchiature per la trasmissione di energia.
Nel primo trimestre del 2026 i nuovi ordini di macchinari industriali sono aumentati del 36,0% su base annua, con le spedizioni che hanno seguito lo stesso andamento con un incremento del 34,0%. Nonostante la persistente incertezza sulla politica commerciale statunitense e la mancanza di allentamento monetario, le intenzioni di spesa in conto capitale rimangono solide e gli investimenti si stanno estendendo oltre i settori legati all’intelligenza artificiale.
Anche l’automazione, il settore aerospaziale e quello della difesa stanno trainando la domanda statunitense di macchinari. L’aumento della spesa globale per la difesa andrà a vantaggio dell’industria degli armamenti statunitense, data la dipendenza di altri paesi, in particolare in Europa, dalle attrezzature di difesa statunitensi. Il cosiddetto One Big Beautiful Bill Act (OBBBA) include alcune generose disposizioni per la deduzione dei costi relativi all’acquisto di macchinari e attrezzature. La proroga dei tagli fiscali e l’aumento della spesa pubblica (difesa e non) sostengono la domanda di macchinari statunitensi in tutti i sottosettori.
Mentre i dazi rappresentano un fattore favorevole per i produttori nazionali di macchinari e attrezzature, l’aumento dei costi delle materie prime sta creando pressione dall’altra parte dell’equazione. L’inflazione dei prezzi alla produzione per macchinari e attrezzature è aumentata dalla metà del 2025. Il settore fa un uso relativamente elevato di metalli come materie prime per la produzione. L’acciaio e l’alluminio sono ancora soggetti a dazi del 50%, il che continuerà a esercitare una pressione al rialzo sui costi dei fattori di produzione e a pesare sulla competitività. E con una quota significativa di aziende statunitensi che dipendono ancora da macchinari e attrezzature importati, tali pressioni possono rapidamente propagarsi lungo le catene di approvvigionamento e comprimere i margini. In un contesto di crescente debolezza dei mercati finanziari statunitensi, le aziende potrebbero inoltre avere minore flessibilità nell’assorbire gli aumenti dei prezzi dei fornitori, rendendo i dazi un ostacolo sempre più importante da tenere d’occhio.
Nel medio-lungo termine, la domanda di automazione, digitalizzazione e soluzioni di produzione sostenibili nel settore manifatturiero dovrebbe sostenere la domanda di macchinari negli Stati Uniti. Le nuove tecnologie integrate nel processo di produzione e l’intelligenza artificiale generativa aumenteranno la produttività nel settore dell’ingegneria meccanica.
Prevediamo che la produzione canadese nel settore dell’ingegneria meccanica diminuirà del 2,3% nel 2026, dopo le contrazioni registrate negli anni 2025 e 2024. La ragione principale è la persistente incertezza sulle relazioni commerciali con gli Stati Uniti e sul futuro del blocco commerciale USMCA. Le esportazioni verso gli Stati Uniti rappresentano circa il 75% della produzione lorda canadese di macchinari, rendendo questo settore uno dei più esposti ai dazi statunitensi sulle importazioni. Detto questo, l’aumento della spesa per la difesa dovrebbe rivelarsi un fattore favorevole per il settore in futuro. Prevediamo una ripresa della produzione nel settore dei macchinari nel 2027, a condizione che i negoziati tra Canada e Stati Uniti risolvano la maggior parte delle questioni commerciali, nonostante le attuali tensioni. Tuttavia, un fallimento di tali negoziati lascerebbe il settore su un percorso di crescita permanentemente più basso.
Dopo una crescita del 7,0% nel 2025, prevediamo che la produzione cinese nel settore dell’ingegneria meccanica aumenti del 6,4% nel 2026, seguita da un 4,2% l’anno successivo. La crescita è sostenuta da una ripresa degli investimenti privati e da quelli governativi in settori strategici quali l’alta tecnologia, l’automazione e il clima/energia, a vantaggio soprattutto del segmento dei macchinari elettrici. La produzione nel settore della robotica è in forte aumento, con incrementi del 29,4% e del 44,2% rispettivamente nel 2024 e nel 2025. Le esportazioni di macchinari e attrezzature rimangono solide e, grazie al proprio potere di determinazione dei prezzi, la quota della Cina nel mercato globale dei macchinari è aumentata costantemente negli ultimi due anni. Le esportazioni di macchinari sono cresciute del 10,6% e del 7,8% rispettivamente nel primo e nel secondo trimestre del 2026.
Nonostante la solida crescita, il settore sta affrontando alcune difficoltà. La forza delle esportazioni rappresenta anche la principale vulnerabilità del settore, poiché il suo successo sta suscitando reazioni protezionistiche, in particolare da parte degli Stati Uniti e dell’Europa. Allo stesso tempo, lo slancio degli investimenti rimane irregolare. Gli investimenti in immobilizzazioni legati alle attrezzature specializzate per il fotovoltaico solare, i LED, l’edilizia e altri settori devono fare i conti con un eccesso di capacità produttiva e rimangono sotto pressione. Nel primo trimestre del 2026 la crescita degli investimenti è scesa all’1,9% nella produzione di attrezzature universali e ha registrato una contrazione dell’8,6% nella produzione di attrezzature specializzate. Il persistente eccesso di offerta continua a determinare una riduzione dei prezzi, con i prezzi alla produzione sia per le attrezzature specializzate che per quelle universali ancora in territorio negativo.
Nel medio e lungo termine prevediamo che la produzione annuale cinese nel settore dell’ingegneria meccanica si stabilizzi tra il 2,0% e il 2,5%, poiché la Cina sta raggiungendo i limiti del proprio modello di crescita trainato dagli investimenti. Il passaggio a un’economia più orientata ai servizi ridurrà la domanda di beni strumentali.
Si prevede che la produzione giapponese nel settore dell’ingegneria meccanica aumenti del 3,7% nel 2026, dopo una contrazione dell’1,4% registrata lo scorso anno. Il portafoglio ordini è solido e sempre più trainato da fattori esterni, in particolare dalla domanda di attrezzature per la produzione di chip. Gli ordini di strumenti per la produzione di semiconduttori e di apparecchiature per componenti elettronici hanno registrato un’impennata del 25,7% su base trimestrale nel primo trimestre del 2026, un chiaro segnale delle ricadite positive del boom degli investimenti nell’intelligenza artificiale. Ciò sta in parte compensando il rallentamento della domanda di macchinari causato dai dazi statunitensi. Tuttavia, l’indebolimento del contesto commerciale globale rimane motivo di preoccupazione per un settore che dipende fortemente dai mercati esteri.
La crescita del mercato interno è inferiore a quella della domanda estera, ma comunque solida. Si prevede che gli ordini di macchinari aumentino di oltre il 4% nel 2026, sostenuti dagli investimenti legati alla GX (trasformazione verde), dalla sostituzione delle attrezzature e dal rinnovamento delle infrastrutture. Il problema della carenza di manodopera in tutti i settori industriali giapponesi sta alimentando la domanda nel segmento dell’automazione del settore dei macchinari. Anche gli incentivi fiscali dovrebbero fornire un ulteriore sostegno alla domanda interna di macchinari.
Il nuovo governo giapponese ha approvato un ampio bilancio incentrato sui settori strategici e sull’espansione della difesa, il che dovrebbe sostenere gli investimenti a medio termine nel settore dei macchinari. Tuttavia, eventuali scostamenti di bilancio rischiano di innescare un aumento dei rendimenti dei titoli di Stato, facendo lievitare i costi di finanziamento e limitando l’efficacia del sostegno governativo.
Dopo le contrazioni del 2024 e del 2025, prevediamo che la produzione dell’ingegneria meccanica nell’UE e nel Regno Unito, considerate congiuntamente, crescerà solo dello 0,3% nel 2026. Una performance migliore è ostacolata dalla debole domanda globale, dalle esportazioni modeste, dall’elevata incertezza delle imprese e da un aumento dell’inflazione trainato dai costi energetici. La politica monetaria più restrittiva nell’eurozona sta ostacolando la capacità delle aziende manifatturiere di investire in macchinari. Nel Regno Unito, il settore dei macchinari dovrebbe registrare una contrazione del 2,3% quest’anno. La ragione principale è la pressione sulla redditività delle imprese nazionali dovuta agli elevati costi energetici, alla forte crescita salariale e all’aumento dei contributi previdenziali a carico dei datori di lavoro.
A differenza degli Stati Uniti, in Europa gli investimenti legati all’intelligenza artificiale non stanno dando impulso alla domanda di macchinari correlati. Le vendite al di fuori della regione rappresentano una fonte significativa di ricavi per il settore, ma presentano alcune difficoltà. Ad esempio, le esportazioni europee nel settore dell’ingegneria meccanica dipendono in larga misura dal mercato statunitense, il che significa che il settore è esposto a dazi più elevati sulle importazioni di metalli e alluminio. La concorrenza dei produttori asiatici di macchinari, in particolare della Cina, rimane forte nei mercati di esportazione. Negli ultimi cinque anni la quota di mercato delle esportazioni globali dell’UE nel settore dei macchinari è diminuita notevolmente, mentre quella della Cina è aumentata di oltre il 5%, grazie al posizionamento dei suoi prodotti a un livello più elevato nella catena del valore.
Nel 2027 prevediamo che la produzione di macchinari nell’UE e nel Regno Unito aumenti complessivamente dell’1,4%, grazie a una ripresa dell’attività manifatturiera nella regione e ai tagli dei tassi di interesse una volta che l’inflazione sarà diminuita. Tuttavia, le difficoltà nei mercati di esportazione persisteranno.
La Germania rappresenta oltre il 45% della produzione di ingegneria meccanica dell’eurozona. La produzione e le esportazioni di macchinari hanno subito una contrazione nel 2024 e nel 2025, e per quest’anno prevediamo un ulteriore calo della produzione del 2,4%. Il settore rimane stretto tra una domanda esterna debole e costi elevati. Mentre le esportazioni di macchinari verso gli Stati Uniti hanno iniziato a recuperare in parte dalle turbolenze tariffarie dello scorso anno, le consegne verso la Cina continuano a diminuire. Sul mercato interno, il quadro è contrastante. Gli investimenti pubblici in attrezzature continuano ad aumentare, grazie all’attuazione di un ampio pacchetto di misure fiscali. Tuttavia, gli investimenti in macchinari da parte del settore privato rimangono modesti, frenati dall’incertezza, dalla debole domanda estera e da condizioni finanziarie più restrittive. Si intravedono almeno timidi segnali di stabilizzazione, ma permangono rischi al ribasso.
L’utilizzo della capacità produttiva nel settore dei macchinari e delle attrezzature è modesto, attestandosi al 77,4%, mentre i casi di mancato pagamento e di insolvenza nel settore sono aumentati negli ultimi due anni. Si prevede un’ulteriore diminuzione della domanda da parte dell’industria automobilistica, uno dei principali acquirenti, e, per ragioni di costo, i produttori tedeschi di macchinari stanno trasferendo sempre più la loro produzione all’estero. La concorrenza dei produttori cinesi di macchinari continua a crescere in molti mercati di esportazione. Per tutti questi motivi, prevediamo che il rischio di credito nel settore tedesco dei macchinari rimanga elevato quest’anno.
Si era ipotizzato che l’aumento della spesa tedesca per la difesa avrebbe portato benefici al settore dei macchinari nel breve termine. Tuttavia, gli ordini hanno superato di gran lunga la capacità del settore della difesa di soddisfarli. Attualmente sono circa cinque volte superiori rispetto al 2022, il che ha esercitato un’ulteriore pressione su una capacità produttiva già limitata. La produzione, al contrario, è solo circa raddoppiata dal 2022 e il divario si sta accumulando negli ordini arretrati, che sono triplicati.
A causa della limitata capacità dell’industria della difesa di aumentare la produzione, l’incremento degli ordini di macchinari e attrezzature non si è ancora tradotto in un’impennata della produzione.
Prevediamo che la produzione tedesca di macchinari registri un rialzo dello 0,6% nel 2027 e del 2,7% nel 2028, man mano che gli appalti nel settore della difesa e gli investimenti nelle infrastrutture acquisteranno slancio, mentre gli investimenti in conto capitale delle imprese si riprenderanno.
Scarica il rapporto completo nella sezione “Documenti correlati” qui sotto.
Per scoprire come rafforzare la tua strategia di gestione del rischio di credito, contattaci e scopri come possiamo aiutarti a rimanere un passo avanti.