Atradius Atrium
Ottenete l'accesso diretto alle informazioni sulla vostra polizza, agli strumenti di applicazione dei limiti di credito e agli approfondimenti.

 Italia
 Australia
 Austria
 Belgio
 Brazil
 Bulgaria
 Canada
 Cina
 Danimarca
 Emirati Arabi Uniti
 Finlandia
 Francia
 Germania
 Giappone
 Grecia
 Gruppo
 Hong Kong SAR
 India
 Irlanda
Italia
 Lituania
 Messico
 Norvegia
 Nuovo Zelanda
 Paesi Bassi
 Polonia
 Portugal
 Regno Unito
 Repubblica Ceca
 Romania
 Singapore
 Slovacchia
 Slovenia
 Spain
 Stati Uniti
 Svezia
 Svizzera
 Turchia
 Ungheria
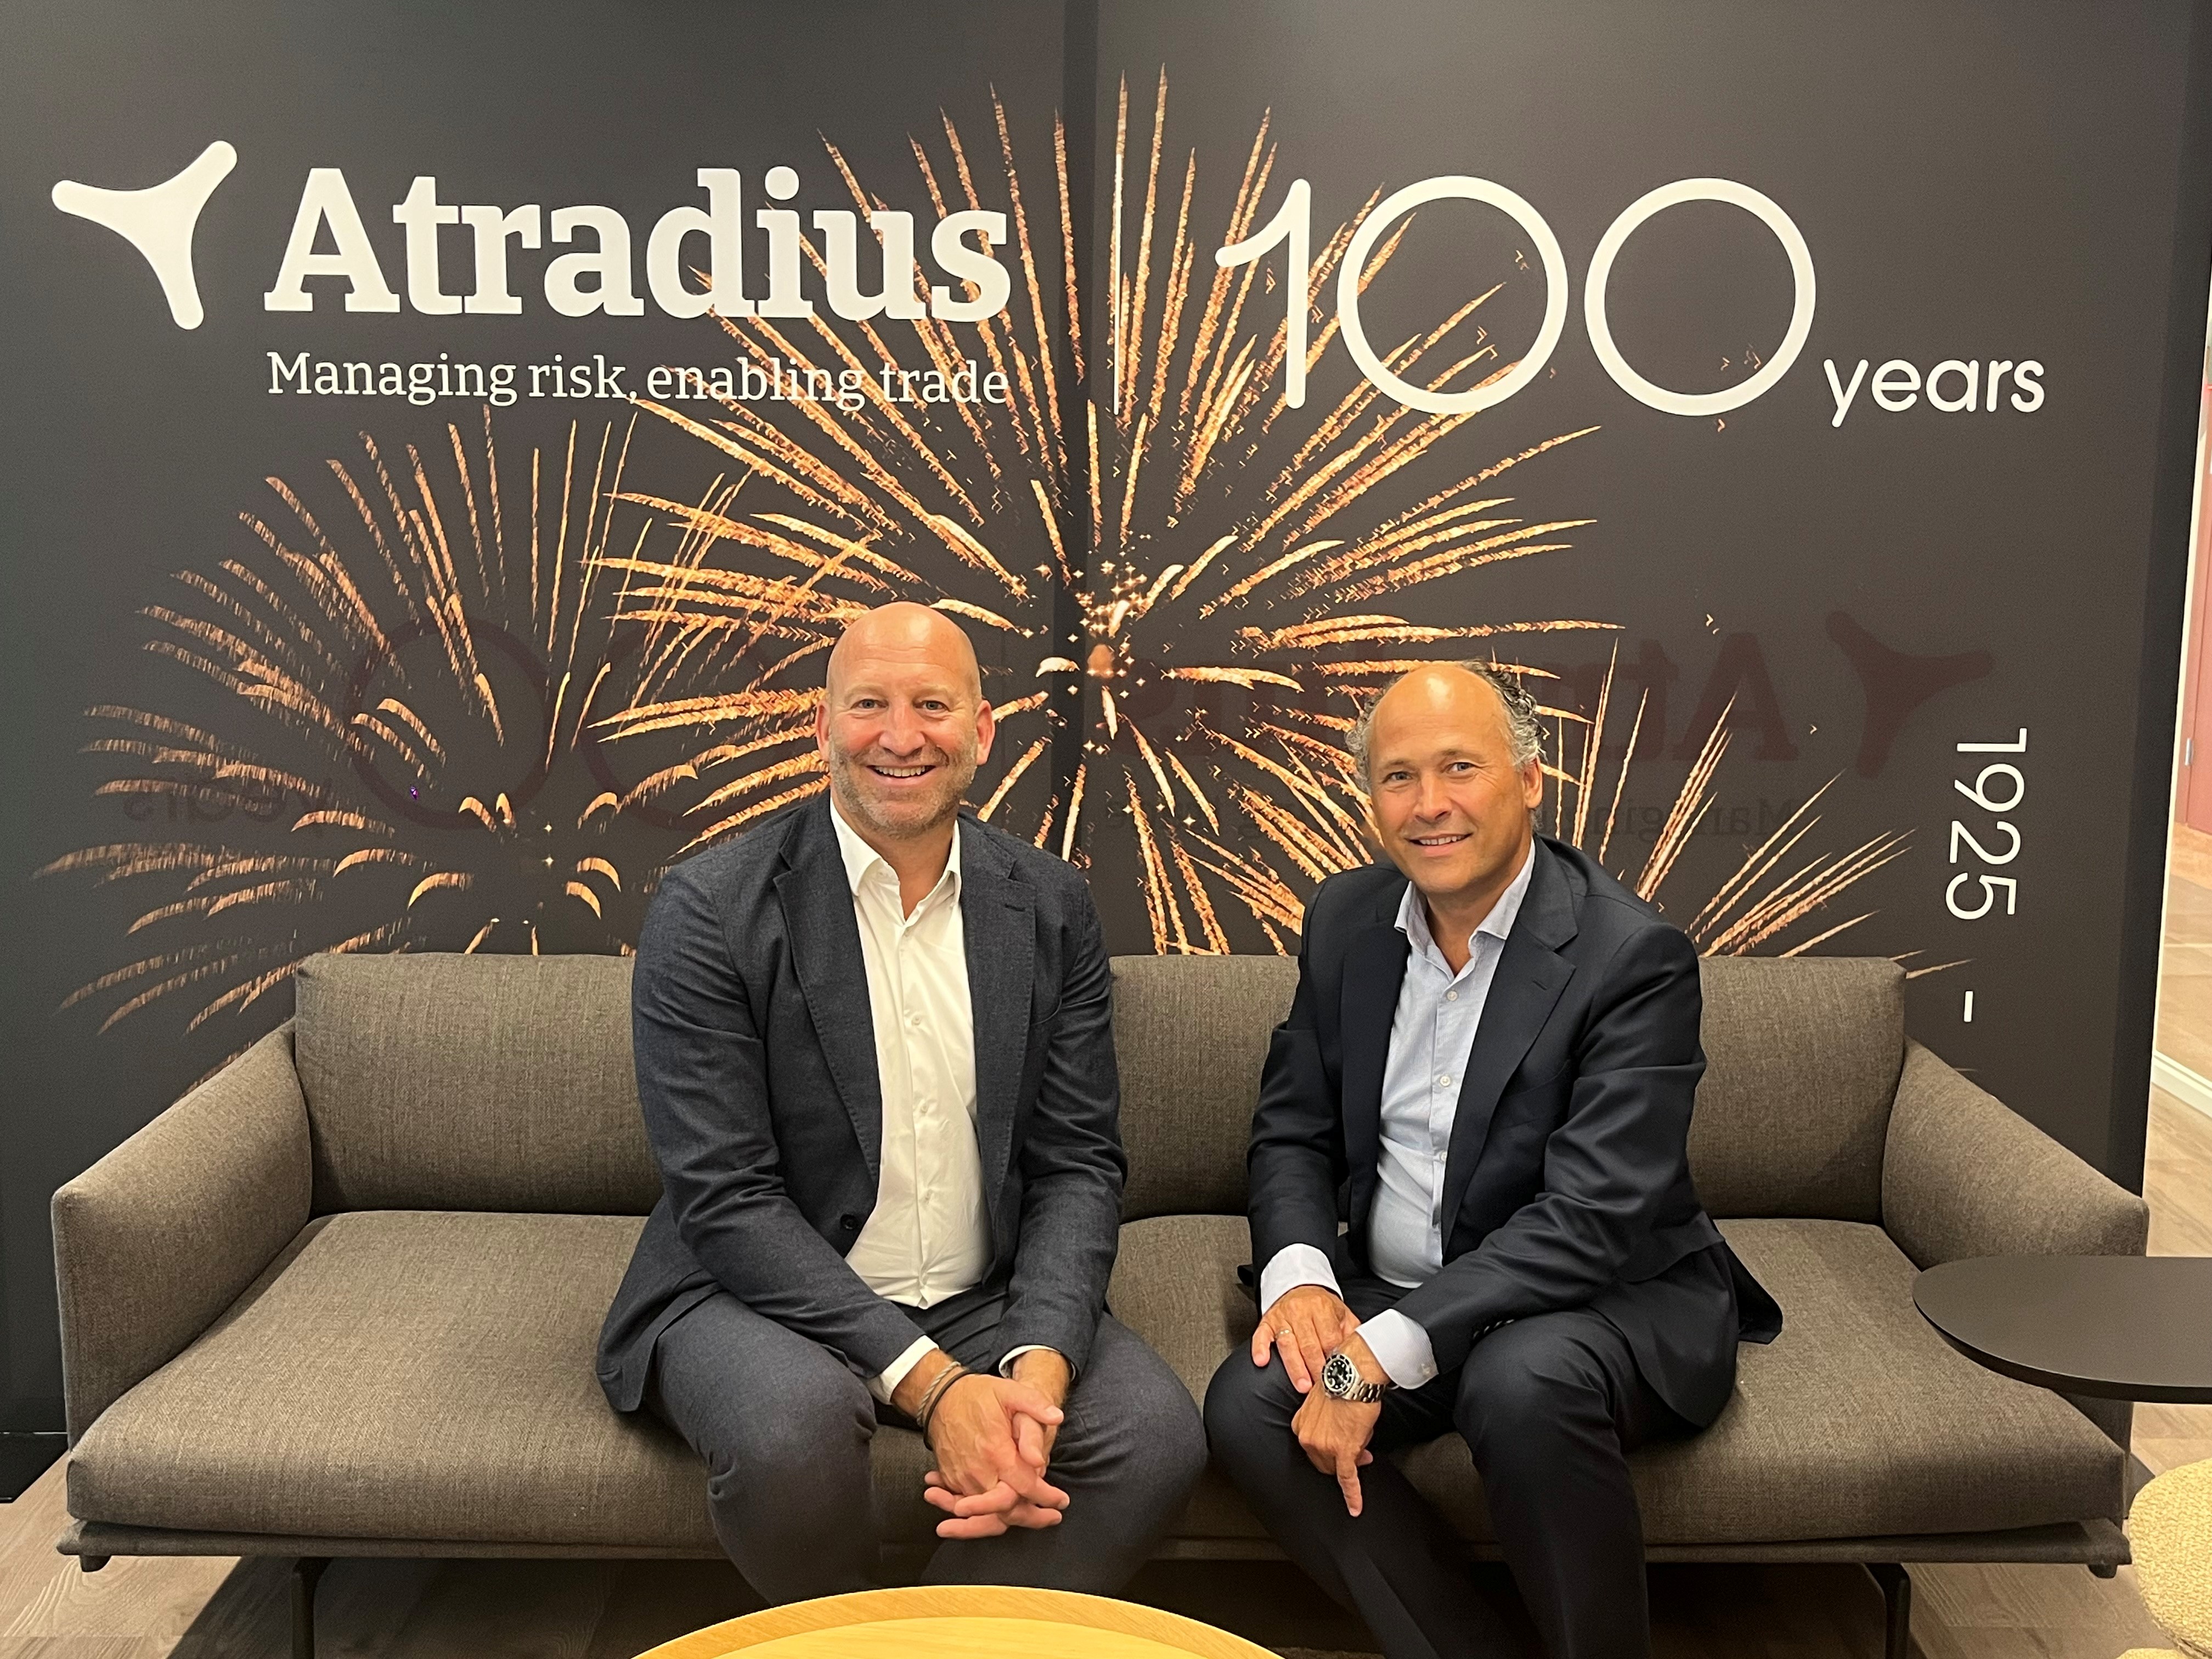
Negli ultimi anni i rischi di credito sono aumentati, diventando più interconnessi e meno prevedibili. Secondo Edwin Kuhlman e Rik Broekman, rispettivamente direttore del rischio e direttore commerciale di Atradius Paesi Bassi, ciò rende più importante che mai un approccio lungimirante da parte dei responsabili del credito. Ma come possono le aziende identificare potenziali problemi di pagamento prima che si verifichino?
Per comprendere la capacità di pagamento di un cliente, i responsabili del credito devono guardare oltre i tradizionali indicatori finanziari. Ciò significa tenere conto di sviluppi quali le tensioni geopolitiche e i cambiamenti nelle rotte commerciali, collaborando al contempo più strettamente con i colleghi di tutta l’organizzazione. Concentrarsi esclusivamente sui bilanci annuali, sui modelli di pagamento e sui dati di settore può significare individuare i rischi troppo tardi per poter reagire in modo efficace.
Data tutta l’attenzione riservata a fenomeni quali il nearshoring e il friendshoring, l’idea di operare oltre i confini, nel senso più letterale del termine, è più rilevante di quanto possa sembrare a prima vista, affermano Kuhlman e Broekman. Sebbene alcune aziende desiderino accorciare le proprie catene di approvvigionamento o esternalizzarle a partner affidabili, la globalizzazione non è in declino. «Certo che no», afferma Kuhlman. «Il mondo è grande e ci sono ancora molte opportunità per gli imprenditori di crescere e commerciare a livello internazionale. E gli imprenditori sono creativi e flessibili».
Opportunità e minacce sono in costante mutamento, spingendo le imprese a esplorare nuovi mercati, a reindirizzare i flussi commerciali e a ridurre la propria dipendenza da regioni specifiche. Le politiche imprevedibili degli Stati Uniti in materia di dazi all’importazione e restrizioni commerciali attirano una notevole attenzione da parte dell’opinione pubblica, sebbene il loro impatto vari notevolmente a seconda dei mercati e dei settori. Per molti esportatori, i mercati limitrofi e i partner commerciali consolidati rimangono più importanti delle opportunità più lontane. Allo stesso tempo, Atradius sta riscontrando un crescente interesse per il Sud-Est asiatico tra gli esportatori di diversi mercati.
Tuttavia, ciò varia a seconda del prodotto e del tipo di cliente. Kuhlman spiega: «Se si opera nel settore dei fiori, si potrebbe essere meno propensi a orientarsi in quella direzione. Probabilmente ci si concentrerà maggiormente sui mercati più vicini a casa».
Un fattore ancora più significativo per il commercio internazionale è il fatto che negli ultimi anni si sia registrato un aumento di una vasta gamma di rischi. «Sono successe molte cose ultimamente», afferma Kuhlman. «Si pensi alla crisi del coronavirus, all’invasione russa dell’Ucraina, alle interruzioni della catena di approvvigionamento ulteriormente aggravate dall’incagliamento della Ever Given nel Canale di Suez, alla politica commerciale degli Stati Uniti e, più recentemente, alla guerra in Medio Oriente».
Le sole informazioni finanziarie storiche non sono più sufficienti per una gestione efficace del credito. Se un’azienda esporta acciaio o metalli negli Stati Uniti e Washington introduce nuovi dazi all’importazione, il rischio di credito a cui sono esposti i suoi partner commerciali può cambiare da un giorno all’altro.
Atradius pubblica regolarmente articoli su questi sviluppi per spiegare quali siano le loro implicazioni per il commercio internazionale. Queste pubblicazioni giungono spesso a una conclusione simile: le tensioni geopolitiche, i conflitti in Medio Oriente, le controversie commerciali e i dazi all’importazione possono far lievitare i prezzi da un giorno all’altro. Ciò può comportare un aumento dei costi di produzione e di trasporto, un calo dei consumi, il rinvio degli investimenti e altre difficoltà economiche, che a loro volta aumentano il rischio di credito.
Un’altra categoria di rischio che ha acquisito maggiore importanza è l’incertezza politica. In molti mercati, le imprese si trovano ad affrontare cambiamenti normativi sempre più frequenti, mutamenti nella politica industriale e requisiti energetici e ambientali in continua evoluzione. Le decisioni in materia di sussidi, tassazione, politica energetica o concessioni di autorizzazioni possono influire in modo sostanziale sui modelli di domanda, sulle strutture dei costi e sulle decisioni di investimento. Di conseguenza, i cambiamenti nel contesto politico possono ridefinire rapidamente il profilo di rischio di interi settori e delle aziende che vi operano.
Il rischio informatico è una terza categoria che sta rapidamente acquisendo importanza. La frode d’identità, gli ordini fraudolenti e gli attacchi informatici possono improvvisamente far precipitare un’azienda, altrimenti solida, in difficoltà operative e finanziarie. Negli ultimi anni, diverse aziende sono state costrette a sospendere le attività per settimane a seguito di un attacco informatico. Gli effetti possono farsi sentire anche a valle lungo la catena di approvvigionamento, compresi i fornitori.
Tutto ciò contribuisce a creare un contesto di rischio più complesso. I rischi sono diventati più imprevedibili, più numerosi e più strettamente interconnessi rispetto al passato.
In pratica, ciò ha implicazioni significative per i responsabili della gestione del credito. In passato, spesso potevano valutare il rischio in base al Paese, al settore, allo stato patrimoniale e al conto economico di un’azienda. Oggi, le informazioni finanziarie storiche da sole non sono più sufficienti per una gestione efficace del credito.
«Se un’azienda esporta acciaio o metalli negli Stati Uniti e Washington introduce nuovi dazi all’importazione, il rischio di credito a cui sono esposti i suoi partner commerciali può cambiare da un giorno all’altro», afferma Kuhlman. I responsabili del credito farebbero quindi bene a guardare oltre i confini nazionali e oltre i limitati dati finanziari storici.
I responsabili del credito devono valutare in modo proattivo le potenziali conseguenze di un’ampia gamma di sviluppi. I costi più elevati vengono trasferiti ai clienti? I flussi commerciali hanno subito variazioni? Il cliente ha individuato mercati alternativi? Da quali settori dipendono i clienti di questa azienda?
La gestione del credito deve quindi assumere un approccio più strategico. Poiché i rischi di credito diventano sempre più difficili da prevedere, è sempre più importante che i responsabili della gestione del credito trovino il giusto equilibrio tra rischio e opportunità. Ciò richiede anche un approccio più proattivo. Da anni ormai la gestione del credito si sta allontanando dal semplice recupero delle fatture scadute per orientarsi verso misure preventive volte a evitare fin dall’inizio il verificarsi di casi di insolvenza. Kuhlman e Broekman ritengono che questa tendenza proseguirà anche nei prossimi anni.
«I responsabili del credito devono considerare in modo proattivo le potenziali conseguenze di un’ampia gamma di sviluppi», afferma Broekman. «Ad esempio: i costi più elevati vengono trasferiti ai clienti? I flussi commerciali si sono modificati? Il cliente ha trovato mercati alternativi? Da quali settori dipendono i clienti di questa azienda?»
L'intelligenza artificiale può fare molto, ma non è in grado di analizzare le informazioni che si trovano nella mente del cliente. Una conversazione può rivelare ordini annullati, ritardi nei pagamenti da parte dei clienti e aspettative per i mesi a venire, informazioni che raramente sono disponibili sotto forma di dati strutturati.
Queste informazioni spesso non sono disponibili al pubblico. Il contatto personale con i clienti e i potenziali clienti sta quindi assumendo un’importanza sempre maggiore, anche nell’era dell’intelligenza artificiale. Una conversazione può rivelare ordini annullati, ritardi nei pagamenti da parte dei clienti e aspettative per i mesi a venire, informazioni che raramente sono disponibili sotto forma di dati strutturati. «L’intelligenza artificiale può fare molto», afferma Kuhlman, «ma non è in grado di analizzare le informazioni che si trovano nella mente del cliente».
Per il responsabile del credito, «oltre i confini» significa anche lavorare a stretto contatto con altri reparti all’interno dell’organizzazione. I responsabili del credito sono naturalmente nella posizione ideale per fungere da anello di congiunzione, affermano Broekman e Kuhlman. La gestione del credito si colloca all’incrocio tra vendite, finanza e operazioni. Le fatture non pagate possono indicare un problema di liquidità da parte del cliente, ma possono anche segnalare un disaccordo riguardo alla consegna, alla qualità o ai termini concordati.
«Se c’è un luogo in cui è probabile venire a conoscenza per primi di problemi di qualità relativi al proprio prodotto, spesso è proprio attraverso le fatture non pagate», afferma Broekman. I responsabili del credito possono trasmettere questi segnali ai reparti vendite, marketing, finanza e operazioni, contribuendo a migliorare le prestazioni operative e a rafforzare la disponibilità dei clienti a pagare. In questo modo, il responsabile del credito si evolve da semplice custode amministrativo a consulente strategico.
L’assicuratore del credito può svolgere un ruolo importante in questo processo. Dopotutto, Atradius non considera un singolo debitore o settore in modo isolato, ma tiene conto dei paesi, dei settori e dei flussi commerciali in un contesto più ampio. Questa prospettiva più ampia aiuta a identificare segnali che una singola azienda potrebbe altrimenti trascurare.
Abbiamo diversificato ampiamente i nostri rischi. Operiamo in paesi di ogni tipo e in settori di ogni genere, offrendo copertura su un’ampia gamma di mercati.
«Abbiamo ampiamente diversificato i nostri rischi», afferma Broekman. «Operiamo in ogni tipo di paese e in ogni genere di settore, offrendo copertura su un’ampia gamma di mercati». Questa diversificazione non solo consente ad Atradius di assumersi i rischi di credito associati alle singole aziende. Ma aiuta anche a individuare tendenze che una singola azienda potrebbe avere meno possibilità di rilevare. Queste possono includere un peggioramento dei comportamenti di pagamento in un determinato settore, una crescente pressione in una regione specifica o segnali che indicano che un acquirente sta pagando gli altri fornitori con maggiore ritardo o in modo meno affidabile. In questo modo, Atradius può aiutare a tenere informati i clienti sui rischi di credito che devono affrontare.
Quando si verificano sviluppi di rilievo, come nuovi dazi all’importazione o tensioni geopolitiche, Atradius elabora rapidamente analisi economiche. «Il nostro dipartimento di ricerca economica è solitamente pronto a valutare le conseguenze, compreso l’impatto sui flussi commerciali», afferma Kuhlman. «Questi rapporti attingono a approfondimenti provenienti da diversi paesi e prospettive per supportare i nostri clienti in tutto il mondo».
È nei limiti di credito che queste informazioni diventano più tangibili per le imprese. Un limite di credito è l’ammontare del rischio che Atradius è disposta a coprire in caso di mancato pagamento da parte dell’acquirente di un cliente. «Continuiamo a monitorare i limiti di credito e ad adeguarli ove necessario», afferma Kuhlman. «Un adeguamento del limite di credito è un segnale. Significa che, a nostro avviso, qualcosa è cambiato nel profilo di rischio di quel compratore. Può quindi aiutare le imprese a identificare sia le opportunità che i rischi».
Questo articolo si basa su un’intervista originariamente pubblicata da Credit Expo, una rivista olandese specializzata nella gestione del credito, ed è stato adattato per un pubblico internazionale.
Per scoprire come rafforzare la vostra strategia di gestione del rischio di credito, contattateci e scoprite come possiamo aiutarvi a mantenere un vantaggio competitivo.
I rischi di credito stanno diventando sempre più interconnessi, imprevedibili e difficili da valutare basandosi esclusivamente sulle informazioni finanziarie
Le tensioni geopolitiche, i cambiamenti normativi e le minacce informatiche possono alterare il profilo di rischio di un'azienda praticamente dall'oggi al domani, creando nuove sfide per i responsabili della gestione del credito
Man mano che i rischi diventano più complessi, la gestione del credito va oltre la semplice riscossione dei crediti e le verifiche di solvibilità; i responsabili del credito agiscono sempre più come consulenti strategici, combinando analisi finanziaria, informazioni sui clienti e collaborazione interfunzionale per aiutare le aziende ad anticipare i problemi e sostenere la crescita
Monitorando i comportamenti di pagamento, i settori e i mercati in diversi paesi, Atradius è in grado di individuare tendenze emergenti che le singole aziende potrebbero non cogliere. Attraverso approfondimenti economici e decisioni sui limiti di credito, fornisce indicazioni concrete che aiutano le aziende a riconoscere sia i rischi che le opportunità in anticipo.